Gemeinsames Konto oder getrennte Konten? Der ehrliche Finanzcheck für Familien, die nie genug Zeit (und nie genug Nerven) haben
Es gibt Momente, da weiß man, dass man erwachsen ist. Nicht bei der Hochzeit, nicht beim ersten Kind. Sondern dann, wenn man samstagmorgens mit einem Kaffee in der einen und dem Smartphone in der anderen Hand am Küchentisch sitzt und ernsthaft darüber diskutiert, ob der neue Paw-Patrol-Rucksack aus dem gemeinsamen Haushaltskonto bezahlt wird oder „aus dem eigenen“. Willkommen im echten Beziehungsstress. Nicht Eifersucht, nicht Zahnpasta-Tube. Geld.
Ich kenne beide Seiten. Ich bin spät Vater geworden, unsere beiden Jungs kamen, als Freunde schon überlegten, ob sie ihren Teenagern ein Auto zum Führerschein schenken. Bei uns ist der Familienalltag eine Mischung aus Kita-Rennen, Deadline-Chaos, einem Kühlschrank, der nie voll genug ist, und der leisen Frage: Sind wir eigentlich noch ein Team oder nur zwei Menschen mit demselben Nachnamen und getrennten Konten?
Die Frage „gemeinsam oder getrennt“ ist keine Geschmacksfrage. Sie ist Psychologie, Machtgefüge, Gewohnheit und manchmal einfach Bequemlichkeit. Und sie hat mehr mit eurer Beziehung zu tun, als ihr denkt.
Warum Geld so ein Minenfeld ist
Geld ist nie nur Geld. Es ist Sicherheit, Freiheit, Anerkennung, Schuld und Kontrolle – alles in einem Zahlenwert. Wer als Kind erlebt hat, dass am Monatsende die Mutter vor dem Kontoauszug geweint hat, geht anders mit Geld um als jemand, der nie über Geld sprechen musste, weil immer genug da war. Paartherapeutinnen kennen das: Die meisten Paare wissen erstaunlich wenig darüber, wie der andere wirklich mit Geld umgeht. Man kennt die Lieblingsserie, aber nicht die Kontobewegungen.
Dazu kommt der Alltag. Wenn Kinder im Spiel sind, wird Geld plötzlich zur Logistikaufgabe. Kita-Gebühren, Klassenfahrt, Winterjacke in Größe 128 bitte in drei Wochen wieder in 134, und dann erklärt einem jemand, dass ein Fahrrad mit 16 Zoll „jetzt wirklich mal fällig“ ist. Wer zahlt was? Und vor allem: Wer entscheidet?
Was die Forschung wirklich sagt
Hier wird es spannend. Eine der saubersten Untersuchungen der letzten Jahre stammt von den Forschenden Jenny Olson, Scott Rick, Deborah Small und Eli Finkel. Die 2023 im Journal of Consumer Research veröffentlichte Arbeit („Common Cents“) ging mit einem Experiment weit über die üblichen Umfragen hinaus: Verlobte und frisch Verheiratete wurden zufällig entweder einem gemeinsamen Konto, getrennten Konten oder einer Kontrollgruppe zugeteilt und über zwei Jahre mehrfach befragt.
Das Ergebnis war eindeutig. Paare mit getrennten Konten zeigten den typischen Verlauf: Ihre Beziehungszufriedenheit sank über die ersten Ehejahre. Paare, die ihr Geld zusammenlegten, hielten ihr Zufriedenheitsniveau dagegen stabil. Die Forschenden fanden drei Gründe dafür: Erstens fühlten sich die Partner besser mit ihrem Umgang mit Geld. Zweitens richteten sich ihre finanziellen Ziele stärker aufeinander aus. Drittens lebten sie eher eine „Wir-Kultur“ – man hilft sich, ohne jede Gegenleistung aufzurechnen.
Klingt nach einem klaren Sieg fürs Gemeinschaftskonto. Ganz so einfach ist es aber nicht, denn die Realität ist bunter als jedes Experiment. Die Hans-Böckler-Stiftung hat das Zusammenlegen von Einkommen untersucht: Ein großer Teil der Paare wirft alles in einen Topf, während ein deutlich kleinerer Teil komplett getrennt wirtschaftet und ein weiterer Teil einen Mittelweg wählt. Und die Sozialwissenschaftlerin Yvonne Lott hat einen wichtigen Punkt herausgearbeitet: Je mehr eine Frau verdient, desto eher besteht sie auf getrennten Konten. Ihr Argument: „Wenn Geld in einen Topf geworfen wird, heißt es zwar: Das ist alles unser Geld. Aber am Ende werden wichtige finanzielle Entscheidungen doch oft vom Mann getroffen.“
Der Wunsch nach einem eigenen Konto ist also nicht Misstrauen, sondern oft Selbstschutz und Gleichberechtigung. Das sollte niemand als Angriff verstehen.
Der Blick auf die Zahlen
Auch neuere Umfragen zeigen ein zerrissenes Bild. In einer repräsentativen Erhebung des Fintechs WeltSparen (durchgeführt von YouGov, rund 2.000 Befragte) gaben etwa acht von zehn Menschen an, auch in einer Beziehung finanziell unabhängig sein zu wollen. 83 Prozent hielten Offenheit und Gleichberechtigung beim Geld für einen wichtigen Faktor einer glücklichen Beziehung. Beim Zusammenleben war das Drei-Konten-Modell mit einem gemeinsamen Haushaltskonto und je einem eigenen Gehaltskonto die beliebteste Lösung, gefolgt von einem einzigen gemeinsamen Konto und der strikten Trennung.
Eine Umfrage von Forget Finance, die das Institut Appinio durchführte, kommt ebenfalls zu klaren Werten: Rund neun von zehn Befragten halten gemeinsame finanzielle Ziele für wichtig, aber vier von zehn haben wegen Finanzfragen schon einmal richtig gestritten – und jede fünfte Beziehung ist daran zerbrochen. Fast die Hälfte der Paare besitzt kein einziges Gemeinschaftskonto. Zudem zeigte sich, dass Männer deutlich häufiger sagen, sie kümmerten sich allein um die Finanzen, während Frauen sich eher als gleichberechtigt Beteiligte sehen.
Und eine Auswertung des Vergleichsportals Verivox fand eine aufschlussreiche Lücke in der Wahrnehmung: Eine Mehrheit der Männer betrachtet sich selbst als Hauptverantwortliche für Finanzfragen, während nur ein sehr kleiner Teil der Frauen das bestätigt. Kurz gesagt: Viele Paare streiten nicht über das Konto, sondern darüber, wer eigentlich das Sagen hat – und beide erinnern sich an eine andere Geschichte.
Die drei Modelle – und was sie wirklich über euch verraten
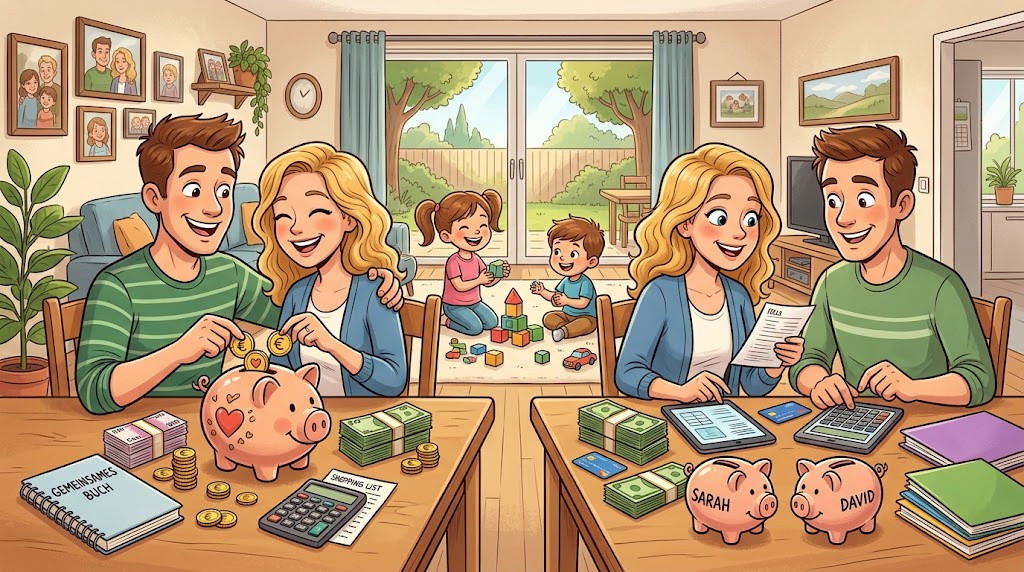
Ganz praktisch gibt es drei Grundmodelle. Keines ist per Gesetz richtig, jedes hat eine Schattenseite.
| Modell | So funktioniert es | Stärke | Fallstrick |
|---|---|---|---|
| Voll gemeinsam | Ein Konto, alles rein, alles raus | Maximale Transparenz, starkes Wir-Gefühl, weniger Überweiserei | Einer haftet für den anderen mit; Kontrolle bleibt oft bei einer Person hängen |
| Voll getrennt | Jeder hat sein Konto, Kosten werden aufgeteilt | Autonomie und klare Verantwortung | Ständiges Hin und Her, Ungleichheit wird unsichtbar, Wir-Gefühl leidet |
| Drei-Konten-Modell | Gemeinsames Haushaltskonto plus zwei eigene Konten | Team fürs Große, Freiraum fürs Eigene | Faire Beiträge müssen regelmäßig neu verhandelt werden |
Rechtlich bewegt man sich in Deutschland meist im Rahmen der Zugewinngemeinschaft: Das ist der gesetzliche Güterstand für Ehepaare. Das Vermögen bleibt während der Ehe grundsätzlich getrennt, beim Scheitern der Ehe oder im Todesfall wird der Zugewinn ausgeglichen. „Gemeinsames Konto“ heißt also nicht automatisch, dass alles dem Paar gehört. Wer es genau wissen will, lässt sich beraten – gerade, wenn ein Partner deutlich mehr besitzt oder Schulden mitbringt.
Warum es bei uns späten Eltern besonders knifflig ist
Spät Eltern zu werden hat Vorteile, die man in der Kita nicht erzählt. Man hat meist mehr berufliche Erfahrung, oft ein anderes Einkommen als mit Mitte zwanzig, und eine gewisse Gelassenheit, die jüngeren Eltern manchmal fehlt. Wir diskutieren seltener um Kleinigkeiten. Dafür diskutieren wir umso gründlicher über Altersvorsorge.
Aber es gibt eine Kehrseite. Späte Eltern stecken häufig in einer Doppelverantwortung: oben die eigenen Eltern, die älter werden, unten die Kinder, die noch klein sind. Die „Sandwich-Generation“ ist kein Klischee, sondern ein Faktor in der Haushaltsplanung. Wenn plötzlich ein Pflegefall, eine Reha oder ein nicht geplanter Autokauf dazwischenkommt, zerbricht jedes noch so schöne Konto-Modell an der Realität.
Dazu kommt: Wer spät Eltern wird, will oft besonders viel richtig machen – und projiziert das aufs Geld. Bloß nichts falsch anlegen, bloß kein Kind benachteiligen, bloß der Familie etwas hinterlassen. Aus Vorsicht wird Kontrollbedürfnis, aus Kontrollbedürfnis wird Streit. Ein Freund von mir und seine Frau haben monatelang über die Frage gestritten, ob die Sparrate der Kinder in ETFs oder in ein Tagesgeldkonto fließt. Es war nie ein Geldproblem. Es war die Angst, die falsche Entscheidung zu treffen.
Fünf Streitfallen, die fast jeder kennt
- Die unsichtbare Arbeit: Einer überweist die Kita, einer merkt sich den Impftermin, die Geburtstagskarte und die Turnbeutel-Regel. Die eigentliche Ungerechtigkeit ist selten die Überweisung, sondern die Kopflast.
- Der Vergleich mit anderen: „Die Müllers fahren dreimal im Jahr in den Urlaub“ ist keine Finanzinformation, sondern ein Gefühl, das auf dem Haushaltskonto landet.
- Das eigene Hobby als Tabu: Modellbau, Klettern, Buchhandlungen. Wer sein Hobby rechtfertigen muss, fühlt sich bevormundet – und rechtfertigt dann heimlich.
- Die Karrierelücke: Wer wegen Elternzeit und Teilzeit zurücksteckt, verliert Einkommen, Rentenpunkte und Verhandlungsspielraum. Ohne Ausgleich wächst stiller Groll.
- Der „Ich zahle doch alles“-Reflex: Wer die Fixkosten überweist, hält sich oft für den großzügigen Teil – übersieht aber die unbezahlte Arbeit, die den Haushalt überhaupt am Laufen hält.
Meine Frau und ich haben uns diese Stichpunkte irgendwann bildlich vorgestellt: als kleine Rechnungen, die im Kopf herumliegen. Seitdem sagen wir Dinge wie: „Ich habe diese Woche drei Arzttermine und einen Elternabend organisiert, kannst du den Samstag übernehmen?“ Klingt bürokratisch, funktioniert aber besser als jedes stille Opfer. Ein Bekannter von uns nennt das „Kopf-Inventur“. Seine Ehe hat es überlebt, sein Konto auch.
So findet ihr euer Modell – konkret und ohne Paartherapie-Gebühr
1. Sprecht über Zahlen, nicht über Charakter. „Du bist so ein Verschwender“ führt nirgendwohin. „Wir geben 240 Euro im Monat für Essen außer Haus aus“ führt zu einem Gespräch. Legt einmal im Monat eine feste halbe Stunde fest – keine Vorwürfe, nur Fakten.
2. Führt ein „Money Date“ ein. Klingt kitschig, ist wirksam. Einmal im Monat, mit Kaffee und ohne Kinder, geht ihr die Fixkosten, Sparziele und Überraschungen des Monats durch. Wer das regelmäßig macht, streitet seltener im Akutfall – weil dann längst geklärt ist, was „normal“ ist. Und als Einstieg eignen sich Gesprächskarten, die auch für andere Themen ehrliche Fragen bereithalten: WENN WIR EHRLICH SIND – Kartenspiel mit über 100 Gesprächskarten für Paare.
3. Wählt ein Modell und schreibt es auf. Egal ob ein Konto, drei Konten oder getrennt: Schreibt fest, wer welche Fixkosten trägt, wie der gemeinsame Puffer gefüllt wird und was mit Sonderausgaben passiert. Ein Blatt Papier am Küchenschrank verhindert mehr Streit als jede App. Wer es schöner mag, greift zu einem klassischen Haushaltsbuch für Paare: Haushaltsbuch für Paare – Budgetplaner für gemeinsame Finanzen. Für den schnellen Überblick über den Familienalltag funktioniert auch Haushaltsbuch für Paare & Familien mit Platz für Sparziele und gemeinsame Werte.
4. Baut einen Ausgleich für Elternzeit und Teilzeit ein. Wer für die Familie zurücksteckt, sollte finanziell nicht abgehängt werden. Eine monatliche Zahlung auf das eigene Konto, zusätzliche Rentenpunkte-Anpassung oder ein fester Betrag für später sind keine Almosen, sondern Fairness.
5. Verteilt die Kopflast sichtbar. Die unsichtbare Last ist der häufigste Beziehungskiller im Familienalltag. Wer sie sichtbar macht, teilt sie gerechter. Dazu passt Raus aus dem Mental Load: Wie du die unsichtbare Last erkennst und gerecht verteilst.
6. Plant drei Töpfe, nicht nur einen. Ein gemeinsamer Haushaltstopf, ein gemeinsamer Zukunftstopf für Kinder, Urlaub und Notfälle – und jeder einen eigenen Topf ohne Rechenschaft. So bleibt das Wir stark und das Ich lebendig. Ein Tage-Arbeitsbuch für Eltern kann helfen, Fixkosten, Ausgaben und Rücklagen zu sortieren: Familien-Haushaltsbuch – 90-Tage-Arbeitsbuch.
Was wirklich zählt
Die ehrliche Antwort auf die Ausgangsfrage lautet: Es kommt nicht auf das Konto an, sondern auf das Gefühl dahinter. Ein gemeinsames Konto kann ein Vertrauensbeweis sein – oder eine Falle, wenn einer alles kontrolliert und der andere ahnungslos ist. Getrennte Konten können Freiheit bedeuten – oder eine schöne Fassade für eine Beziehung, die längst nicht mehr über Geld spricht.
Was die Forschung zeigt, ist im Kern ganz einfach: Menschen, die sich finanziell als Team erleben, sind zufriedener. Ob dieses Teamgefühl über ein einziges Konto, drei Konten oder ein getrenntes Modell mit gemeinsamem Haushaltstopf entsteht, ist zweitrangig. Entscheidend ist, dass beide wissen, was passiert, beide mitreden und beide das Gefühl haben, dass sie nicht gegeneinander, sondern füreinander wirtschaften.
Und wenn beim nächsten Kita-Zettel wieder die Frage aufkommt, wer den Rucksack bezahlt: Vielleicht ist die beste Investition gar nicht der Rucksack. Sondern die zwanzig Minuten am Küchentisch, in denen man endlich mal wieder miteinander redet – statt nur über die Kinder. Bei uns hat genau das mehr verändert als jeder Kontowechsel. Und das Konto hat es überlebt.
Häufige Fragen von Eltern
Ist ein gemeinsames Konto rechtlich riskant?
Ein Gemeinschaftskonto bedeutet, dass beide über das Geld verfügen können – im Zweifel auch der andere. Bei Schulden, Sucht oder einer Trennung ist das ein reales Risiko. Deshalb gilt: gemeinsames Konto ja, aber mit klaren Vereinbarungen und einem eigenen Sicherheitspolster.
Was ist fair, wenn einer weniger verdient?
Fair ist nicht immer 50:50. Viele Paare wählen einen Beitrag proportional zum Einkommen oder eine Kombination aus festem Grundbeitrag und Einkommensanteil. Wichtig ist, dass beide das Ergebnis als gerecht empfinden – und dass unbezahlte Kinderbetreuung dabei mitgedacht wird.
Ab wann sollten wir über Geld sprechen?
Idealerweise bevor gemeinsame Verpflichtungen entstehen: vor einem Kredit, vor größeren Anschaffungen, vor der Elternzeit. Ein festes monatliches Gespräch als „Money Date“ ist die unkomplizierteste Lösung.
Was machen wir, wenn wir uns nicht einigen können?
Dann braucht es Regeln für den Streit, nicht fürs Konto: erst Fakten sammeln, dann Ziele klären, dann eine Lösung für einen begrenzten Zeitraum testen. Funktioniert der Kompromiss nicht, wird er geändert – ohne dass jemand zum Verlierer erklärt wird.
Unser Fazit: Gemeinsam oder getrennt – entscheidend ist, dass ihr euer Geldmodell bewusst wählt und nicht einfach aus Bequemlichkeit schleifen lasst. Wer regelmäßig über Geld spricht, streitet seltener und wirtschaftet gelassener. Das gilt für Beziehungen, in denen Kinder gerade erst den Alltag auf den Kopf stellen, genauso wie für die Jahre danach. Und manchmal ist der wertvollste gemeinsame Topf gar kein Konto, sondern die Zeit, die man sich füreinander nimmt.