Von 50 Cent bis Rente: So wird Ihr Kind mit Taschengeld zum kleinen Finanzprofi
Es war ein Samstagvormittag, wie er in keinem Elternratgeber stehen darf. Ich stand an der Supermarktkasse, vor mir ein Berg Windeln und ein Berg schlechtes Gewissen, als mein Sohn mir eine 20-Cent-Münze aus der Hand nahm, sie eingehend betrachtete und mit der Miene eines Wirtschaftsprüfers wieder zurücklegte. Sein Kommentar dazu traf mich härter als die Kassenabrechnung: „Geld ist das, was auf der Karte ist.“
Willkommen im Jahrzehnt der späten Elternschaft. Ich bin in einem Alter, in dem man eigentlich langsam verstehen sollte, wie die Welt funktioniert – und dann sitzt da ein Mensch in der Wunschliste-Größe und erklärt einem, dass die kleine Plastikkarte das Geld ist und der liebe Gott deshalb alles mit Karte bezahlt. Seit diesem Moment beschäftige ich mich intensiv mit einer Frage, die meine Eltern sich nie stellen mussten: Wie bringe ich meinen Kindern bei, was Geld wirklich wert ist, wenn sie es kaum noch zu Gesicht bekommen?
Warum Taschengeld mehr ist als eine kleine Wohltat
Taschengeld ist das einzige „Gehalt“, bei dem die Empfänger regelmäßig meckern, dass es zu wenig ist, ohne je zu fragen, wofür der Rest eigentlich draufgeht. Aber hinter dem wöchentlichen Kleinkram steckt ernsthaftes pädagogisches Potenzial. Wer früh lernt, dass Geld endlich ist, macht später seltener die Erfahrung, dass es ganz schnell weg ist. Klingt banal, ist aber von Forschung untermauert: Beim internationalen Finanzwissenstest der OECD (PISA) liegt Deutschland seit Jahren nur im Mittelfeld – solide, aber weit entfernt von Platz eins. Und der Schuldneratlas von Creditreform zeigt seit langem, dass junge Erwachsene zwischen 18 und 25 überdurchschnittlich oft zu den Überschuldeten zählen. Die Muster dafür entstehen nicht erst an der ersten Kreditkarte, sondern viel früher – am Kiosk, im Supermarkt, an der Kirmes.
Die Psychologie bestätigt: Der berühmte Marshmallow-Test von Walter Mischel aus den 1970er-Jahren zeigte, dass Kinder, die eine Süßigkeit liegen lassen können, um später zwei zu bekommen, im Leben oft besser fahren. Spätere Folgestudien haben das Bild zurecht korrigiert – die Familie und das Umfeld spielen eine riesige Rolle –, aber der Kern bleibt gültig: Die Fähigkeit, einen Wunsch aufzuschieben, ist lernbar. Und was eignet sich besser zum Üben als echtes, eigenes Geld? Der Ökonom Richard Thaler, Nobelpreisträger von 2017, beschrieb dazu das „Mental Accounting“: Menschen sortieren ihr Geld gedanklich in getrennte Töpfe – hier die Urlaubskasse, da der Fünfziger fürs Kino. Dieses Denken können Eltern sich zunutze machen, statt es dem Zufall zu überlassen.
Kurz gesagt: Taschengeld ist keine Spendierfreude, sondern das erste und wichtigste Lernlabor der Finanzbildung. Es gehört deshalb zum Familienalltag wie das verschwundene Schuhpaar.
Spät Eltern geworden: Der Vorteil, den man erst beim Zuhören bemerkt
Unsere Generation kommt zum Elternsein, wenn andere schon über den Ruhestand nachdenken. Laut Statistischem Bundesamt sind Mütter bei der Geburt ihres ersten Kindes im Schnitt gut 30 Jahre alt, Väter im Schnitt über 33 – und der Anteil derer, die noch später dran sind, wächst stetig. Meine Frau und ich gehören zu den Späteinsteigern, und ehrlich gesagt: Es hat immense Vorteile. Ich habe endlich genug Lebenserfahrung, um zu wissen, dass man nicht zwanzig Flaschen Cola kaufen muss, um eine gute Party zu haben. Und ich habe zum ersten Mal das Einkommen, das das mit 30 noch nicht hergegeben hätte. Geldthemen sind bei uns kein Tabu mehr, sondern Teil des Alltags – genau die Haltung, die Kinder von klein auf brauchen.
Doch die späte Elternschaft hat auch ihre Schattenseiten, und die zeigen sich gern genau dann, wenn das Kind zum dritten Mal fragt, warum es nicht einfach sein gesamtes Taschengeld in eine einzige Tüte Gummibärchen investieren darf. Ich bin abends oft so leer, dass ich diskutiere, als ginge es um einen Kaufvertrag, statt um eine Tüte Süßigkeiten. Und wenn meine Söhne volljährig sind, bin ich schon gut im nächsten Jahrzehnt unterwegs. Dann hoffe ich, dass sie mir geduldig erklären, wie man eine Banking-App bedient – und ich ihnen, was man mit einem vollen Sparbuch anfangen kann. Dieses Hin und Her, diese Mischung aus Erfahrung der Eltern und Neugier der Kinder, ist im Grunde das schönste Bildungskonzept, das es gibt. Man muss es nur nutzen.
Wie viel Taschengeld ist eigentlich richtig?
Die ewige Frage: Wie viel? Zu viel macht satt, zu wenig macht bockig – und im Kinderzimmer zählt nur die Währungsrechnung in Sammelkarten. Als Orientierung gelten die Richtwerte des Deutschen Jugendinstituts (DJI), die sich am Alter orientieren:
| Alter | Taschengeld (Richtwert) |
|---|---|
| bis 5 Jahre | noch keins, höchstens Kleingeld zum Ausprobieren |
| 6 Jahre | 1 bis 2 Euro pro Woche |
| 7–8 Jahre | 2 bis 3 Euro pro Woche |
| 9–10 Jahre | 3 bis 4 Euro pro Woche |
| 11–12 Jahre | 15 bis 18 Euro pro Monat |
| 13–14 Jahre | 22 bis 28 Euro pro Monat |
| 15–16 Jahre | 28 bis 34 Euro pro Monat |
| 17–18 Jahre | 35 bis 43 Euro pro Monat |
Diese Werte sind keine Naturgesetze, sondern eine Einladung zur eigenen Entscheidung. Wichtiger als die Höhe sind zwei Regeln, die alle Beratungsstellen unisono empfehlen: Erstens, das Taschengeld kommt regelmäßig und pünktlich – nicht als Belohnung für gute Noten und schon gar nicht als Lohn fürs Zimmeraufräumen. Sonst lernt das Kind, dass Geld das Ergebnis von Fleiß ist, und nicht von Planung. Zweitens, das Geld gehört dem Kind. Es darf darüber entscheiden, auch falsch. Die große Kunst der Eltern ist es dann, souverän zu schweigen, wenn der Nachwuchs sein gesamtes Monatsbudget in einen magischen Glitzerstein investiert, der nach 20 Minuten seinen Zweck verloren hat. Vertrauen Sie mir: Das Schweigen ist schwerer als jede Erklärung.
Bitte bar auf die Hand – auch im Zeitalter des Plastiks
Wir leben in einer Zeit, in der Bargeld für viele Kinder zur Fabelerscheinung wird. Erhebungen deuten darauf hin, dass Grundschulkinder beim Anblick eines Zehn-Euro-Scheins heute häufiger ins Grübeln kommen, als ihren Eltern lieb ist. Wenn Papa immer mit dem Handy bezahlt, ist das Geld eben unsichtbar – und damit wertlos im wörtlichen Sinn. Deshalb mein dringender Rat: Führen Sie die ersten Taschengeldjahre bewusst bar. Der kleine Mensch muss die Münze in der Hand spüren, sie im Portemonnaie zählen und im Kopf rechnen, ob der Wunsch auch wirklich hineinpasst. Genau dafür gibt es herrlich robuste Begleiter, die zugleich ein Stück Kindheit sind: Ein Brustbeutel für Kinder etwa, den man bei der Kirmes, im Schwimmbad oder beim Ausflug umhängt, ist die perfekte erste Geldbörse – verlieren tut man den nämlich nicht so schnell wie die gute Laune nach dem dritten Kinderlied.
Unsere erste große Taschengeld-Prüfung fand am Karussell statt. Der Junior zückte stolz seinen Brustbeutel, entnahm eine Münze und legte sie dem Karussellbetreiber mit der Würde eines Bankvorstands hin. Dass er dafür exakt vier Sekunden Vergnügen bekam und danach enttäuscht feststellte, dass der Rest des Budgets nun aufgebraucht war – das war der teuerste und wertvollste Rechenunterricht seines Lebens. Seitdem kennt er den Unterschied zwischen „habe ich“ und „möchte ich“ – zumindest bis zum nächsten Kirmesbesuch.
Drei Töpfe statt eines Haufens: Sparen, Ausgeben, Verschenken
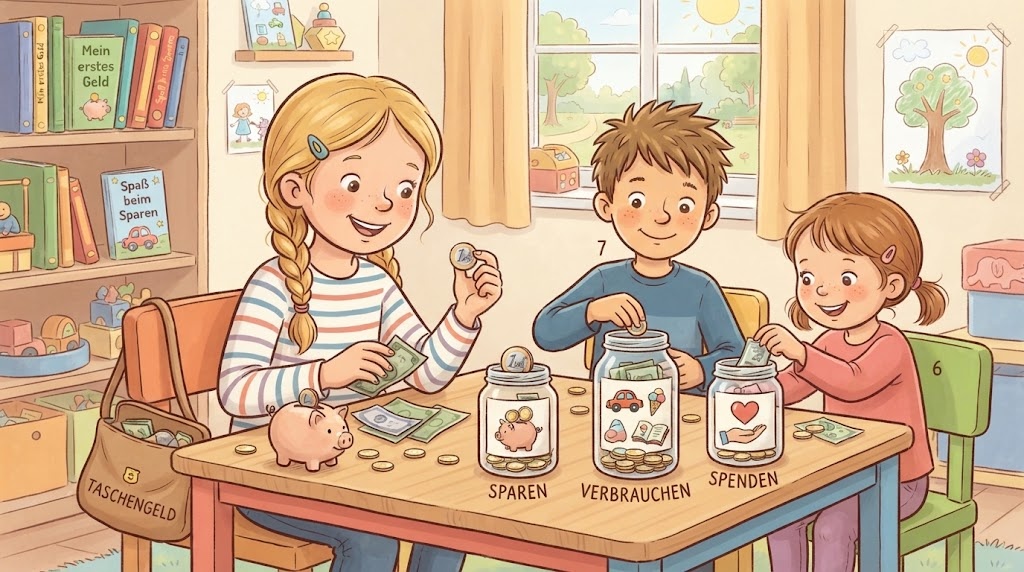
Kinder verstehen Geld am besten, wenn es sichtbar sortiert ist. Bewährt hat sich das Drei-Töpfe-System: Ein Teil des Taschengelds ist zum Ausgeben da (bitte ohne schlechtes Gewissen), ein Teil wird gespart (für den großen Wunsch) und ein kleiner Teil darf verschenkt werden (das erste warme Gefühl der Großzügigkeit). Das klingt nach Erbsenzählerei, ist aber ganz einfach: drei Gefäße, drei Etiketten, ein Kind, das zum ersten Mal begreift, dass Geld nicht zum Anbeten da ist, sondern zum Verteilen.
Für die Spar-Abteilung empfehle ich etwas, das man tatsächlich aufschließen kann – das macht den Vorgang schön konkret. Bei uns steht ein kleiner Kindertresor mit Zahlenschloss im Regal, und der Zahlencode ist das erste Geheimnis, das mein Sohn je hüten durfte. Der Stolz, wenn er selbst entscheidet, wer die Schatztruhe öffnen darf, ist die halbe Miete der Selbstverantwortung. Wer es etwas moderner mag und die Summe lieber gezählt sehen möchte, für den gibt es sogar Spardosen mit digitaler Zählfunktion – bei uns war das lange Zeit der Hit, weil das Gerät beim Einwurf so tut, als fände es das auch ganz toll.
Übrigens, falls der Begriff Weltspartag bei Ihnen Erinnerungen an ein kariertes Sparbuch weckt: Den gibt es immer noch, meist Ende Oktober. Ein kleiner Abstecher zur Sparkasse mit dem Nachwuchs, ein buntes Sparbuch und ein ehrfürchtiger Blick auf die Zahlenkolonne – das ist für ein Kind so aufregend wie für uns früher. Nur dass heute das Konto online ist und das Kind fragt, warum das Geld nicht „auf der Karte“ bleibt.
Aus Fehlern wird Finanzwissen – und aus Finanzwissen werden kluge Entscheider
Der größte Fehler, den Eltern beim Taschengeld machen können, ist, es dem Kind nicht zu lassen. Natürlich ist es schwer zuzusehen, wie das Ersparte für den Familienurlaub nach sechs Wochen in einer einzigen, glitzernden, absolut unbrauchbaren „Trickkarte“ landet. Aber genau diese Erfahrung ist die Versicherungsprämie gegen späteren Konsumkredit-Ärger. Wer mit acht Jahren lernt, dass ein Impulskauf wehtut, muss es mit achtzehn nicht an einem Handyvertrag lernen, der drei Jahre läuft.
Ein Freund von mir, einst selbst ein Spätvater, erzählt gern, wie seine Tochter ihr gesamtes Taschengeld in „magische Steine“ investierte, die ein Mitschüler im Pausenhof feilbot. Wochenlang zeigte sie jedem Besucher stolz ihre Sammlung, bis sie eines Tages beiläufig feststellte: „Eigentlich sind das nur Kieselsteine.“ Der Schmerz war echt, die Lehre größer. Heute führt dieselbe Tochter eine höchst erfolgreiche Limonadenbude mit Buchhaltung, Rabattsystem und fester Wechselkurs-Politik gegenüber jüngeren Geschwistern. Man sollte den Ernst nicht unterschätzen, mit dem Kinder ihre ersten Geschäfte führen.
Wer seinem Kind die Grundlagen spielerisch beibringen möchte, ohne selbst in die Lehrerrolle zu verfallen, findet inzwischen gute Begleiter. Das Mitmachbuch „Der Taschengeld-Führerschein“ für Kinder ab acht Jahren führt mit Rätseln und Aufgaben ans Thema heran und schafft das, was viele Eltern nicht hinbekommen: eine Prüfung, auf die sich das Kind tatsächlich freut. Und wer lieber mit echtem Warenverkehr übt, findet in der klassischen Kinderkassenstation mit Folientastatur das perfekte Werkzeug für den heimischen Kaufladen – inklusive dramatischem Kassengebimmel, das die Nachbarn zum Einschreiten animiert. Bei uns entwickelte sich daraus ein regelrechtes Familien-Währungssystem, das nur an der Frage scheiterte, ob Kuscheltiere als Sicherheiten gelten.
Die große Kunst: Taschengeld darf auch mal knapp sein
Die schönste Erkenntnis kommt erfahrungsgemäß nach ein paar Monaten Taschengeld-Alltag: Kinder, denen man vertraut, lernen schneller als Kinder, denen man alles abnimmt. Wer seinem Kind zutraut, dass es mit zwei Euro in der Woche vorankommt, hat oft am Ende des Monats ein Kind, das stolz ein paar Münzen in die Hand drückt: „Für den Kühlschrank.“ Natürlich nur, wenn gerade nichts Wichtigeres zu kaufen war.
Ein letzter Tipp aus eigener Erfahrung: Erklären Sie ruhig ab und zu, was Sie selbst mit Geld machen – ohne Angst vor Langeweile. Kinder saugen genau das auf, was wir für selbstverständlich halten: dass die Miete fließt, dass die Versicherung schützt, dass Sparen einen Unterschied macht. Es ist erstaunlich, wie früh ein Grundschulkind ein Gespür dafür entwickelt, dass „nichts überbleibt“ und „nichts geht“ zwei verschiedene Dinge sind.
Fazit: Der kleine Sparer von heute ist der souveräne Geldmensch von morgen
Späte Elternschaft hat mir eines klar gemacht: Ich habe weder die Zeit noch die Energie, alles dreimal zu erklären. Das ist ein Geschenk. Denn wer gezwungen ist, sich auf das Wesentliche zu beschränken, sagt oft genau das Richtige. Beim Taschengeld heißt das Wesentliche: regelmäßig geben, bar auszahlen, über Fehler schweigen, Erfolge feiern und dem Kind seinen eigenen kleinen Finanzkosmos zugestehen. Der Rest ergibt sich – meistens jedenfalls.
Und falls Ihr Kind demnächst an der Kasse fragt, ob Sie nicht einfach mit dem Handy zahlen wollen: Lächeln Sie, greifen Sie in die Tasche und holen Sie das echte Geld heraus. Das ist der Moment, in dem Sie nicht nur einen Einkauf bezahlen, sondern eine Lektion, die keine Karte der Welt gelernt hat.