Über Geld reden ohne Streit: So werden Finanzen zum Familienthema
Es gibt Momente im Familienleben, die sind einfach unbezahlbar. Und dann gibt es Momente, in denen ich abends am Küchentisch sitze, den Kontoauszug anstarre und mich frage, ob unsere Jungs heimlich Goldbarren sammeln. Anders kann ich mir die Summe, die wir im Monat für „irgendwas mit Kindern“ ausgeben, nicht erklären. Zwei Kinder, ein Haushalt, zwei Jobs – und dazwischen die große Frage: Wie reden wir über Geld, ohne dass es knallt?
Sei ehrlich: Über Geld spricht man in Deutschland angeblich nicht. Über die Kita-Gebühren, die Zahnspange, den Urlaub, den man sich eigentlich nicht leisten kann – schon eher. Nur meistens dann, wenn es schon weh tut. Ich kannte mal ein Paar, das hat sich drei Jahre lang nicht über Geld gestritten. Bis zu dem Tag, an dem der Trockner kaputtging und beide gleichzeitig die Hände hoben: „Ich dachte, du hast Rücklagen.“
Dabei wächst genau hier eine Generation heran, die den Spagat zwischen Familie, Beruf, Verantwortung und dem eigenen Bedürfnis nach Entwicklung tagtäglich hinbekommen muss. Wir sind später Eltern geworden als unsere Eltern. Wir haben länger studiert, länger gebraucht, um beruflich Fuß zu fassen – und plötzlich sitzt man mit dem ersten Kind im Arm da und merkt: Die Zeit rennt, aber das Konto rennt nicht mit.
Warum Geld ein Minenfeld ist (und zwar für alle)
Geld ist kein Rechenproblem. Geld ist ein Gefühl. Der Psychologe Daniel Kahneman hat gezeigt, wie unvernünftig wir bei Verlusten reagieren: Ein Euro, den wir verlieren, schmerzt deutlich stärker, als uns ein Euro, den wir gewinnen, freut. Übersetzt in den Familienalltag heißt das: Wenn mein Sohn den Fünfer, den er für einen Kinonachmittag bekommen hat, für Pokemon-Karten ausgibt, fühle ich einen Verlust, den er selbst überhaupt nicht spürt.
Dazu kommt das, was Verhaltensökonomen „mentale Buchführung“ nennen. Wir stecken Geld gedanklich in Schubladen: Urlaubskonto, Rücklagen, „das Geld von Oma“. Wirtschaftlich ist jeder Euro gleich viel wert – gefühlt aber nicht. Genau deshalb diskutieren wir nicht über Zahlen, sondern über Bedeutung. Wer gibt wie viel wofür aus? Und vor allem: Wer hatte zuletzt recht?
Studien zur Partnerschaft zeigen immer wieder dasselbe: Finanzielle Themen gehören zu den häufigsten Konfliktauslösern in Beziehungen – und sie werden seltener offen besprochen als fast alles andere. Dabei wissen wir aus der Paarforschung: Paare, die regelmäßig und früh über Geld reden, streiten nicht weniger über Zahlen, aber sie streiten fairer. Der Streit verlagert sich vom „Wer ist schuld?“ zum „Wie lösen wir das?“.
Der späte Start: Fluch und Segen zugleich
Wer später Eltern wird, kennt diese zwei Seiten. Auf der einen Seite: Wir sind finanziell meist stabiler als mit Mitte zwanzig, haben Berufserfahrung, kennen unsere Werte. Auf der anderen Seite: Die Jahre, in denen andere ihre Karriere durchgezogen haben, holen wir jetzt nach – während nebenher ein Kind erklärt, dass es heute aber unbedingt eine Trommel braucht. Eine Trommel! In einer Wohnung!
In Deutschland ist das Durchschnittsalter bei der ersten Geburt über die Jahre deutlich gestiegen: bei Müttern heute etwa um die 30, bei Vätern einige Jahre darüber. Kein Grund zur Panik, aber ein Grund, ehrlich zu rechnen. Denn die Altersvorsorge läuft weiter, das Kind wird älter, und irgendwann zwischen Kinderzimmer und Elternabend fällt auf: Wir sind die Generation, die gleichzeitig die Kinder versorgt und sich um die eigenen Eltern kümmert. Doppelte Verantwortung, ein Konto.
Nebenbei: Ein Kind kostet in Deutschland bis zum Erwachsenenalter einen sechsstelligen Betrag – je nach Rechnung, Ausstattung und ob es später Klavier oder Skateboard lernt. Das ist keine Zahl, die man panisch abhaken sollte. Aber sie macht eines klar: Ein Haushaltsbuch ist kein Zeichen von Armut, sondern von Selbstrespekt.
Das Tabu brechen – aber richtig
Der klassische Fehler: Man setzt sich einmal im Jahr zusammen, sagt „Wir müssen über Finanzen reden“, und zwei Erwachsene verwandeln sich in zwei Anwälte. Besser ist der Weg über das Alltägliche. Ich habe angefangen, beim Spaziergang mit meiner Frau über Geld zu reden. Nicht am Tisch, nicht abends, wenn beide müde sind – sondern beim Gehen. Bewegung entspannt, und man schaut sich nicht ständig vorwurfsvoll an.
Wichtig: nicht „Warum hast du schon wieder…“, sondern „Ich habe gesehen, dass wir diesen Monat mehr ausgegeben haben – lass uns mal schauen, ob wir das ändern wollen.“ Der Unterschied klingt klein, ist aber riesig. Die erste Version fragt nach Schuld. Die zweite fragt nach Lösung.
Ich kenne das aus unserem Freundeskreis: Ein Freund erzählte mir, er hätte sich ein Rennrad gekauft, ohne es seiner Frau zu sagen. Nicht, weil es verboten gewesen wäre – es war einfach nie ein guter Moment. Als sie es herausfand, ging es nicht um das Rad. Es ging um das Gefühl, übergangen worden zu sein. Genau das ist das Problem: Verschwiegene Ausgaben wirken wie ein Vertrauensbruch, auch wenn sie objektiv vielleicht total im Rahmen waren.
Das Familien-Konto-Komitee: ein Termin, der alles verändert
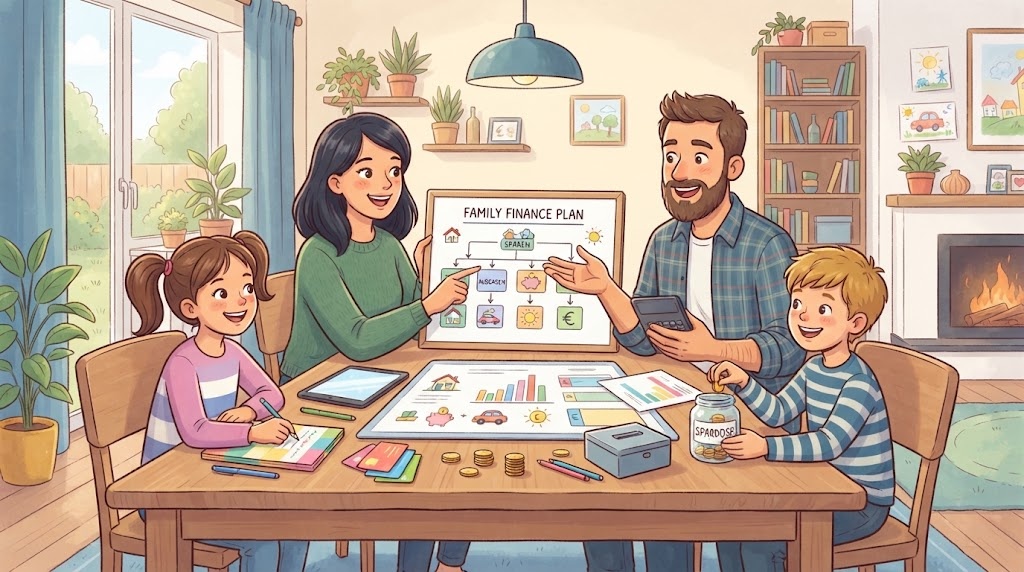
Bei uns gibt es ein regelmäßiges „Familien-Finanz-Meeting“. Klingt furchtbar bürokratisch, ist aber tatsächlich unser entspanntester Termin im Monat. Einmal im Monat, 20 Minuten, Tee oder Kaffee, keine Kinderausreden. Drei Fragen:
- Was ist reingekommen, was ist rausgegangen?
- Was hat uns überrascht – positiv oder negativ?
- Was wollen wir nächsten Monat anders machen?
Kein Vorwurf, keine Excel-Schlacht – nur ein nüchterner Blick auf gemeinsame Zahlen. Allein diese 20 Minuten haben bei uns mehr gebracht als jedes Neujahrsvorsatz-Programm. Es lohnt sich, die Ausgaben einfach sichtbar zu machen. Wer es lieber analog mag (ich auch, ehrlich gesagt), schreibt in ein Haushaltsbuch. Wer digital unterwegs ist, nimmt eine App. Das Werkzeug ist egal – wichtig ist, dass beide den gleichen Stand sehen. Wer monatlich sauber Einnahmen und Ausgaben trackt, ärgert sich weniger über die Zahlen und findet die echten Kostenfallen fast von selbst. Für den Start findest du hier ein übersichtliches Budget-Planner-Startset mit Monats- und Spar-Challenges, das ohne Technik-Overkill auskommt.
Rollen klären, statt Ratereien
In den meisten Familien hat heimlich nur einer den Überblick über die Finanzen – oder keiner. Beides ist riskant. Wer nichts weiß, wird misstrauisch. Wer alles weiß, wird ständig gefragt. Deshalb haben wir Aufgaben verteilt: einer kümmert sich um laufende Zahlungen und Verträge, der andere behält die größeren Rücklagen und Versicherungen im Blick. Wichtig ist, dass beide die gleiche Wahrheit kennen. Wenn morgen etwas passiert, sollte niemand im Nebel stehen.
Und noch ein Denkanstoß für alle, die sich fragen, wie man überhaupt anfängt: Es hilft, sich zuerst mit dem eigenen Verhältnis zu Geld auseinanderzusetzen, nicht nur mit dem gemeinsamen Konto. Ich habe vor Jahren ein Buch gelesen, das meinen Blick auf Geld nachhaltig verändert hat – kein Trick, kein Get-rich-quick, sondern ruhige, kluge Gedanken über Reichtum, Gier und Glück: „Über die Psychologie des Geldes“ von Morgan Housel. Es hat mir geholfen zu verstehen, dass Finanzen weniger Mathe als Charakterfrage sind – und dass wir unseren Kindern vor allem unser Verhalten vorleben.
Genau hier setzt übrigens auch ein Klassiker an, der in Deutschland schon Generationen von Eltern geprägt hat: „Rich Dad Poor Dad: Was die Reichen ihren Kindern über Geld beibringen“. Man muss nicht jeden Rat teilen, aber die Kernthese stimmt: Kinder lernen den Umgang mit Geld nicht in der Schule, sondern von uns. Und zwar nicht dadurch, was wir sagen, sondern dadurch, was wir tun.
Kinder einbeziehen – ohne Familientherapie
Unsere Söhne wissen, dass Geld nicht einfach aus dem Automaten kommt. Seit sie alt genug sind, bekommen sie Taschengeld – klein, regelmäßig, in Scheinen, so dass sie das Gefühl haben, es „richtig“ zu besitzen. Dann darf der Große sich auch mal komplett verhauen und alles für Plastikfiguren ausgeben. Klingt schmerzhaft. Ist es auch. Aber dieser kleine Schmerz jetzt ersetzt einen großen später.
Was überraschend gut funktioniert: unsere Kinder bei bestimmten Entscheidungen mitreden lassen. Nicht bei der Miete – bei der Frage, ob wir im Urlaub den Freizeitpark machen oder lieber zwei Tage Meer. Zum ersten Mal habe ich erlebt, wie ernsthaft ein Grundschüler abwägt, wenn er das Gefühl hat, ein echtes Mitspracherecht zu besitzen. Kinder sind erstaunlich rationale Sparfüchse, sobald es um ihre eigenen Wünsche geht. Für den Einstieg in dieses Thema gibt es kindgerechte Bücher, die Geld, Sparen und sogar Aktien verständlich erklären – zum Beispiel „Alles Money, oder was?“, das von Aktien bis Bitcoins alles kindgerecht aufbereitet und sich gut zum gemeinsamen Lesen eignet.
Wenn du dazu ein praxisnahes Nachschlagewerk für euch Erwachsene möchtest, das Sparen, Investieren und Vorsorge ohne Fachchinesisch erklärt, ist „Finanzen ganz einfach“ nach dem Finanztip-Prinzip eine solide Anschaffung – kein Wundermittel, aber ein guter Kompass für den Familienalltag.
Sieben Regeln, die bei uns Streit verhindern
- Fester Termin statt Notfallgespräch. Einmal im Monat, ruhig, geplant – nie dann, wenn einer gerade 14 Stunden Arbeit und zwei Kita-Infekte hinter sich hat.
- Zahlen vor Gefühlen. Erst schauen, dann bewerten. Und umgekehrt nie.
- Jeder hat sein persönliches Budget. Ein fester Betrag im Monat, der ohne Rechenschaft ausgegeben werden darf. Das nimmt enorm viel Druck raus.
- Große Ausgaben vorher ansprechen. Ab einer selbst gesetzten Grenze gilt: kurz absprechen. Nicht um Erlaubnis bitten – informieren.
- Verschweigen ist tabu. Nicht die Ausgabe ist das Problem, sondern das Verstecken.
- Kinder sehen mit. Nicht die Zahlen, aber den Umgang damit.
- Der Notgroschen ist heilig. Drei bis sechs Monatsausgaben auf der hohen Kante – klingt viel, ist aber die Versicherung gegen Streit bei der nächsten kaputten Waschmaschine.
Was späte Eltern wirklich besser machen können
Ich will ehrlich sein: Es gibt Tage, an denen ich die Energiereserven von zwanzigjährigen Eltern beneide. Aber es gibt auch einen echten Vorteil, den man nicht kaufen kann. Wir haben schon ein paar Lebensstürme hinter uns, kennen unsere Werte, wissen, welche Ausgaben uns wirklich gut tun und welche nur ein Versprechen waren. Wir geben Geld bewusster aus als früher, weil wir wissen, dass Zeit endlich ist.
Wer später Eltern wird, hat oft den Luxus, sich überhaupt Gedanken über Struktur zu machen. Die meisten von uns haben einen Job, ein Netzwerk, ein Gefühl dafür, was schiefgehen kann. Das ist eine echte Stärke – vorausgesetzt, man nutzt sie. Denn der schönste Vorteil der späten Elternschaft ist nicht das höhere Gehalt. Es ist die Fähigkeit, aus einem Streit über eine Trommel ein Gespräch über Werte zu machen.
Fazit: Geld ist Familiensache
Streit über Geld hört nicht auf, weil man mehr verdient. Er hört auf, wenn beide das Gefühl haben, am gleichen Tisch zu sitzen und dieselbe Landkarte zu sehen. Es geht nicht darum, perfekt zu wirtschaften. Es geht darum, dass niemand nachts wachliegt und rätselt, ob der Partner oder die Partnerin einem nicht irgendetwas verschweigt.
Fang klein an: ein Termin, ein Zettel, ein ehrliches Gespräch beim Spaziergang. Nicht alles auf einmal. Und wenn die Trommel mal wieder im Wohnzimmer steht – atme durch. Deine Kinder werden sich irgendwann an den Ton erinnern. Aber sie werden sich vor allem daran erinnern, wie ihre Eltern mit Geld und miteinander umgegangen sind. Das ist die eigentliche Investition.