Windeln, Zinseszins und Zukunftsträume: Wie du für deine Kinder sparst, ohne dich selbst zu vergessen
Es gibt diesen besonderen Moment am Küchentisch. Links klebt ein Marmeladenbrot an der Wand, rechts liegt die Post: Zahnarztrechnung, Stromnachzahlung und – ganz harmlos dazwischen – ein Brief vom Kindergarten über die Erhöhung des Essensgeldes. Und du denkst: Eigentlich wollte ich doch dieses Jahr endlich mal ernsthaft für die Kinder sparen. Für später. Fürs Studium, die Ausbildung, den Führerschein, die erste eigene Bude.
Willkommen im Club der späten Eltern. Wir haben feste Jobs, ein bisschen Lebenserfahrung, einen Rücken, der morgens anderer Meinung ist als wir – und kleine Kinder, die uns abends trotzdem noch zum Toben auffordern. Wir jonglieren zwischen Präsentation und Pflasterkleben, zwischen Altersvorsorge und Milchzähnchen. Und genau deshalb lohnt es sich, beim Thema Geld für die Kinder ehrlich, entspannt und strategisch ranzugehen.
Denn sparen für die Kinder heißt nicht: alles perfekt machen. Es heißt: früh genug anfangen, einfach bleiben und durchhalten – auch wenn das Leben dazwischenfunkt.
Warum es uns Ü-40-Eltern besonders beschäftigt
Wer mit Ende 30 oder Anfang 40 Vater oder Mutter wird, startet anders als mit Mitte 20. Das hat Vorteile: Viele von uns verdienen mehr, geben weniger für Unsinn aus (na ja, abgesehen von ferngesteuerten Dinos), und wir haben gelernt, dass nicht jeder Hype Gold wert ist. Wir haben die Dotcom-Blase, die Finanzkrise und die Nullzinsphase schon erlebt. Wir wissen: Geld kommt und geht, aber Planung hilft.
Gleichzeitig tickt die Uhr lauter. Wenn das Kind 18 wird, sind wir nicht mehr 42, sondern 58 oder 60. Dann wollen wir vielleicht etwas kürzer treten, das Haus ist noch nicht abbezahlt, und die eigene Rente klopft auch schon an. Das erzeugt Druck. Ein Freund von mir, ebenfalls Vater von zwei Jungs im Grundschulalter, sagte neulich beim Grillen: „Ich spare nicht nur für deren Start, ich rechne rückwärts von meiner Rente.“ Das klingt dramatisch, ist aber ehrlich. Und genau deshalb brauchen wir Lösungen, die beides können: den Kindern helfen und uns nicht ruinieren.
Dazu kommt die gesellschaftliche Entwicklung: Das durchschnittliche Alter bei der Geburt des ersten Kindes steigt in Deutschland seit Jahren weiter an. Späte Elternschaft ist längst normal. Die Ausbildungswege werden länger, der Start ins Berufsleben und damit auch größere Anschaffungen verschieben sich nach hinten. Ein Studium in München, Hamburg oder im Ausland kostet schnell mehrere hundert Euro im Monat extra für Miete und Leben – ganz ohne Studiengebühren. Wer da mit Anfang 20 ein kleines Polster übergeben kann, schenkt vor allem eins: Optionen und Nerven.
Die ehrliche Bestandsaufnahme: Erst du, dann die Kinder – wirklich
Klingt hart, ist aber der wichtigste Satz in diesem Artikel: Deine finanzielle Stabilität ist das beste Sparprogramm für deine Kinder. Klingt unromantisch, rettet aber im Ernstfall alles.
Ich habe das selbst schmerzhaft gelernt. Als unser Großer in die Kita kam und kurz darauf die Waschmaschine, das Auto und – natürlich gleichzeitig – die Zahnspange für mich selbst (ja, auch das gibt es jenseits der 40) auf der Matte standen, war unser gut gemeinter Extra-Sparplan für die Kinder der erste Posten, der wackelte. Seitdem gilt bei uns eine Reihenfolge, die uns den Schlaf zurückgebracht hat:
1. Notgroschen für die Familie: Drei bis sechs Monatsausgaben auf einem Tagesgeldkonto, getrennt vom Girokonto. Nicht zum Anlegen, sondern zum Durchatmen. Denn nichts vernichtet einen guten Sparplan so sicher wie ein Notverkauf im falschen Moment.
2. Eigene Absicherung prüfen: Berufsunfähigkeit, Risikoleben, wenn ein Kredit oder Miete dranhängt, dazu Sorgerechtsverfügung und Testament. Unsexy, aber als späte Eltern Pflicht. Niemand redet gern darüber, aber unsere Kinder brauchen uns – und für den Fall der Fälle klare Regelungen.
3. Dann erst langfristig für die Kinder sparen: Klein, automatisch, regelmäßig. Lieber 50 Euro, die jeden Monat wirklich fließen, als 200 Euro, die nach drei Monaten stillschweigend gestrichen werden.
Ein Bekannter hat es so formuliert: „Bevor ich meinen Kindern ein Depot schenke, sorge ich dafür, dass sie nie mein Depot plündern müssen, um mich zu unterstützen.“ Das trifft es.
Vom Sparschwein zum Juniordepot: Was wirklich infrage kommt
Früher gab es das Sparbuch vom Opa zur Taufe, mit 0,5 Prozent Zinsen und einem Plüschhasen dazu. Heute lächeln wir nostalgisch – und suchen etwas, das die Inflation nicht einfach auffrisst. Hier ein ehrlicher Überblick, ohne Verkaufsdruck:
1. Tagesgeld und Festgeld: Der Parkplatz fürs Geld
Tagesgeld ist super für den Notgroschen und für Geld, das in den nächsten ein bis drei Jahren gebraucht wird – zum Beispiel fürs Klassenfahrtkonto oder das neue Fahrrad. Es ist flexibel, verständlich und schwankt nicht. Festgeld bringt oft etwas mehr Zinsen, dafür ist das Geld fest gebunden. Für einen 15-Jahres-Horizont ist das allein aber kein Vermögensaufbau, sondern eher ein sicherer Hafen. Wir nutzen Tagesgeld als Puffer, nicht als Zukunftsplan.
2. ETF-Sparplan im Juniordepot: Der Langstreckenläufer
Wenn du 10, 15 oder 18 Jahre Zeit hast, kommst du an einem breit gestreuten ETF-Sparplan kaum vorbei. Das Prinzip ist simpel: Statt auf eine einzelne Aktie zu setzen, kaufst du mit einem ETF gleich einen ganzen Korb aus hunderten oder tausenden Unternehmen weltweit. Per Sparplan wandern jeden Monat automatisch 25, 50 oder 100 Euro ins Juniordepot, das auf den Namen des Kindes läuft.
Der größte Freund dabei ist der Zinseszinseffekt – also Erträge, die wieder angelegt werden und selbst wieder Erträge bringen. Über viele Jahre kann das einen riesigen Unterschied machen, gerade wenn man früh startet. Wichtig ist aber auch die ehrliche Kehrseite: Die Börse schwankt. Es gibt Jahre mit Minus. Wer das weiß und einfach weiterlaufen lässt, statt in Panik zu verkaufen, hat historisch betrachtet in langen Zeiträumen meist besser dagestanden als mit Sparbuch und Co. Eine Garantie gibt es nie.
Bei uns war der Start holprig. Ich habe wochenlang verglichen, Diagramme gewälzt und nächtelang überlegt, welcher Welt-Index nun der „richtige“ ist. Am Ende hat meine Frau gesagt: „Fang einfach an, optimieren kannst du später.“ Sie hatte recht. Wir haben mit einem kleinen Betrag auf einen weltweit gestreuten Aktien-ETF begonnen und den Sparplan später erhöht, als das Kindergeld kam. Das Kindergeld liegt in Deutschland aktuell bei 250 Euro pro Kind und Monat – wenn davon ein Teil direkt per Dauerauftrag weiterwandert, tut es kaum weh und wächst im Hintergrund.
Wenn du dich erst einmal in Ruhe einlesen willst, ohne Banker-Jargon, hilft ein solides Grundlagenbuch. Mir hat zum Sortieren sehr geholfen: Souverän investieren mit Indexfonds und ETFs von Gerd Kommer. Trockener Titel, überraschend lesbar, und es erklärt sehr klar, warum weniger Hin und Her oft mehr bringt. Kein Buch, das man an einem Abend durchliest, aber eines, das man danach ruhiger schläft.
3. Klassiker von Oma und Opa: Sparbuch, Bausparer, Ausbildungsversicherung
In fast jeder Familie gibt es sie: Die Großeltern, die zur Geburt stolz ein Sparbuch überreichen. Bitte nicht abwerten! Erstens ist es Liebe in Papierform, zweitens ist es ein guter Anker, um über Geld zu sprechen. Nur als alleinige Lösung für 18 Jahre ist das Sparbuch heute zu schwach, weil die Zinsen meist unter der Inflation liegen. Ähnlich sieht es bei vielen Bausparverträgen und klassischen Kinderpolicen aus: sicher, aber oft teuer und unflexibel.
Unser Kompromiss: Oma und Opa dürfen gern aufs Sparbuch einzahlen – fürs sichtbare Erfolgserlebnis beim Kontoauszug. Parallel dazu besparen wir selbst das Juniordepot. An Weihnachten zeigen wir dann beides: das Heft zum Anfassen und die Kurve zum Staunen. So bleibt der Familienfrieden erhalten.
Mein Schwager hat das elegant gelöst: Er hat den Großeltern gesagt: „Statt Spielzeug Nummer 47 freuen sich die Jungs über 20 Euro ins Depot – und über einen gemeinsamen Zoo-Besuch mit euch.“ Hat funktioniert. Die Kinder erinnern sich an den Zoo, nicht an das Plastikteil, das nach zwei Tagen im Matsch lag.
4. Riester, Rürup & Co. für Kinder? Meist nein
Altersvorsorgeprodukte für Erwachsene gehören nicht ins Kinderdepot. Kinder brauchen Flexibilität für Ausbildung oder Studium mit 18 bis 25, keine Rente mit 67. Halte es einfach und zweckgebunden.
Wie viel ist genug? Rechne vom Ziel her – aber bleib locker
Viele Eltern lähmt die Frage: „Wie viel muss ich denn sparen?“ Die ehrliche Antwort: Es kommt darauf an, und perfekt wird es nie.
Mach es praktisch: Überlege, wofür das Geld gedacht ist. Erste Orientierung aus dem Alltag: Ein WG-Zimmer kostet in vielen Unistädten mehrere hundert Euro Miete, dazu kommen Lebenshaltung, Semesterbeitrag, Laptop, vielleicht Auslandssemester oder Führerschein. Schnell reden wir über 10.000 bis 30.000 Euro für einen entspannteren Start – je nach Stadt, Dauer und Anspruch. Das muss nicht alles von dir kommen. BAföG, Nebenjob, Stipendium und das Kind selbst tragen später mit bei.
Rechne lieber rückwärts mit dem, was geht: 50 Euro im Monat über 18 Jahre sind eingezahlt 10.800 Euro – plus mögliche Wertentwicklung, minus Schwankungen und Kosten. 100 Euro im Monat sind 21.600 Euro eingezahlt. Selbst 25 Euro sind besser als null. Entscheidend ist nicht die perfekte Summe, sondern dass der Plan zu deinem Gehalt, deiner Miete und deinem Leben passt und automatisch läuft.
Psychologisch hilft dabei ein Trick, den Verhaltensforscher „Pay yourself first“ nennen: Erst sparen, dann leben. Also direkt nach Gehaltseingang per Dauerauftrag abbuchen. Was nicht auf dem Girokonto auftaucht, wird nicht vermisst. Bei uns läuft der Sparplan am 3. des Monats – bevor der Alltag das Geld auffrisst. Klappt erstaunlich gut, außer im Dezember, wenn gefühlt jeder […]Plätzchenverkauf auf dem Schulhof stattfindet.
Für den Gesamtüberblick über Budget, Notgroschen und Börse fand ich diesen sehr bodenständigen Einstieg hilfreich: Das einzige Buch, das Du über Finanzen lesen solltest von Thomas Kehl und Mona Linke (Finanzfluss). Es erklärt Konto-Modelle, ETFs und Altersvorsorge ohne Panikmache – ideal, wenn man zwischen Elternabend und Überstunden nur abends 20 Minuten Zeit hat.
Geld ist auch Erziehung: Taschengeld, Spardose und das Eis-Dilemma
Das beste Depot nützt wenig, wenn das Kind mit 18 nicht mit Geld umgehen kann. Und hier haben wir späten Eltern einen echten Vorteil: Wir sind gelassener. Wir müssen nicht mehr beweisen, dass wir coole Eltern sind, die jeden Wunsch erfüllen. Wir können Nein sagen – freundlich, aber bestimmt.
Bei uns gibt es Taschengeld, gestaffelt nach Alter, bar auf die Hand. Anfangs wurde alles sofort in Karten und Eis investiert. Eiskalt. An einem Samstag war die Dose leer, das Geheul groß, und ich habe den klassischen Satz meines Vaters gehört – aus meinem eigenen Mund: „Tja, Geld ist alle.“ Es hat gewirkt. Eine Woche später wurde plötzlich verglichen, gespart, getauscht. Das war mehr Finanzbildung als jede App.
Drei Dinge, die sich bei uns und im Freundeskreis bewährt haben:
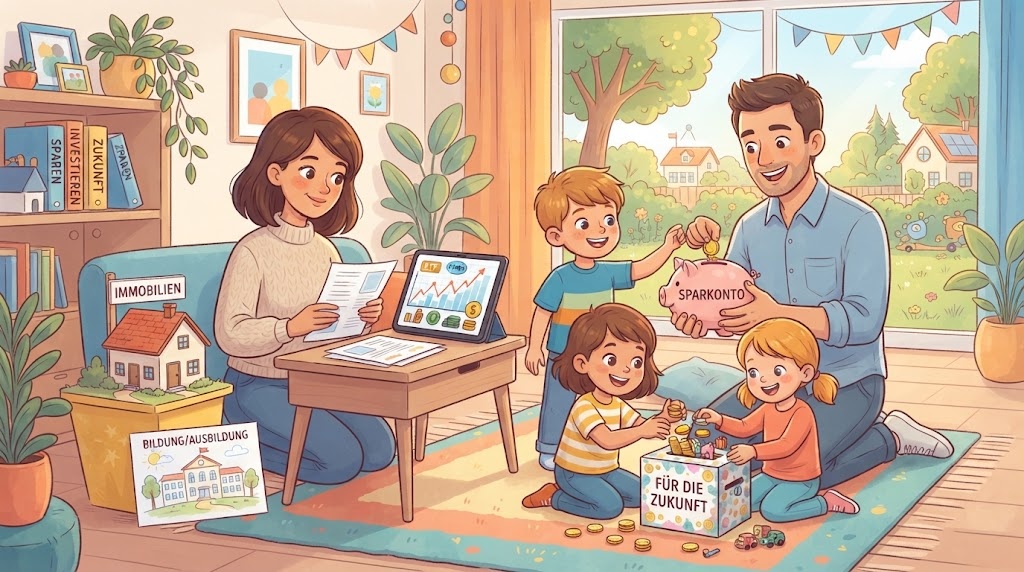
Geld sichtbar machen: Gerade für Grundschulkinder ist ein ETF nur eine abstrakte Zahl. Eine geteilte Spardose – Ausgeben, Sparen, Geben – macht den Umgang greifbar. Wenn die „Sparen“-Kammer voll ist, bringen wir es gemeinsam zur Bank oder zeigen, wie es im Depot ankommt.
Wünsche planen lassen: Wer sich ein 60-Euro-Lego-Set wünscht und 5 Euro Taschengeld bekommt, lernt Rechnen ganz ohne Nachhilfe. Wir schreiben den Wunsch auf einen Zettel an den Kühlschrank und streichen ab. Dauert, nervt, wirkt.
Vorbild sein, nicht Prediger: Kinder kopieren, was sie sehen. Wenn wir selbst bei jeder Laune online bestellen und gleichzeitig von Sparsamkeit reden, merken sie den Widerspruch sofort. Wenn wir laut nachdenken – „Das kaufen wir gebraucht, das Neue ist uns zu teuer für den Nutzen“ – lernen sie Abwägen.
Zum Vorlesen und Mitmachen lieben unsere Jungs eine Geschichte, die Geld wunderbar entmystifiziert: Ein Hund namens Money von Bodo Schäfer. Es geht um ein Mädchen, einen sprechenden Hund und die ersten Schritte zu Sparen und Wünschen. Kitschig? Ein bisschen. Aber wirksam – danach wollten beide plötzlich ein „Erfolgstagebuch“ führen. Hielt drei Tage, aber immerhin.
Die typischen Fallen für späte Eltern – und wie du sie umgehst
Falle 1: Alles auf einmal wollen. Eigenheim tilgen, privat vorsorgen, Kindern alles ermöglichen – gleichzeitig und sofort. Das überfordert jedes Budget und jedes Nervenkostüm. Priorisiere: Puffer, Absicherung, dann Kinder-Sparplan. Erhöhe in Schritten, zum Beispiel bei Gehaltserhöhungen die Hälfte direkt in den Sparplan.
Falle 2: Zu spät anfangen, weil es sich zu klein anfühlt. Viele denken: „Mit 25 Euro brauche ich gar nicht erst anzufangen.“ Doch gerade bei langen Zeiträumen ist der Start wichtiger als die Höhe. Zeit lässt sich nicht nachholen, Beiträge schon. Fang klein an, bleib dran.
Falle 3: Zu kompliziert. Drei Depots, fünf Einzelaktien-Tipps vom Nachbarn, ein Krypto-Coin „für die Kids“. Klingt aktiv, erzeugt aber Stress und Gebühren. Ein breit gestreutes, kostengünstiges Basisinvestment, das du verstehst, schlägt meist das wilde Sammelsurium. Langweilig ist beim Sparen ein Kompliment.
Falle 4: Steuern und Kosten vergessen. Juniordepots haben den Vorteil eigener Freibeträge der Kinder (Sparer-Pauschbetrag und Grundfreibetrag, ggf. mit Nichtveranlagungs-Bescheinigung). Das kann sich lohnen, erfordert aber etwas Papierkram. Achte außerdem auf laufende Kosten: Ein Zehntelprozent mehr Gebühr pro Jahr klingt nach nichts, frisst über 18 Jahre aber spürbar Rendite. Lieber vorher einmal in Ruhe vergleichen als später ärgern.
Falle 5: Kein Plan für den Ernstfall. Wer kümmert sich, wer verwaltet das Geld, wenn dir etwas passiert? Sorgerechtsverfügung, Testament, Vollmachten und eine Liste mit Konten und Depots an einem sicheren Ort – das ist kein Pessimismus, das ist Elternliebe in Ordnerform.
Späte Elternschaft: anstrengender – und oft gelassener
Ja, es ist anstrengend. Nach einer durchwachten Nacht wegen Husten sitzt du morgens im Meeting und suchst nach Wörtern wie „Synergie“, während dein Gehirn noch „Hustensaft“ buchstabiert. Der Rücken zwickt vom Bobbycar-Rennen, und beim Elternabend bist du derjenige, der als „der Vater von … – ach, Sie sind der Papa? Ich dachte, der Opa“ begrüßt wird. Humor hilft. Viel Humor.
Aber es gibt auch die andere Seite, über die viel zu selten gesprochen wird: Wir sind geduldiger. Wir haben schon Karrieren, Krisen und Umzüge überlebt. Ein Lego-Chaos im Wohnzimmer bringt uns nicht mehr aus der Fassung wie früher ein Kratzer im Neuwagen. Wir können besser Nein sagen, besser zuhören und besser priorisieren. Wir wissen, dass Kinder keine perfekten Eltern brauchen, sondern verlässliche.
Und finanziell sind viele von uns stabiler als mit Mitte 20. Wir haben gelernt, zwischen Wunsch und Bedürfnis zu unterscheiden – meistens jedenfalls. Diese Gelassenheit ist bares Geld wert: Wer nicht jedem Trend hinterherrennt, weder bei Sneakern noch bei Aktien, spart automatisch mehr.
Meine Frau sagt immer: „Wir sind nicht die fittesten Eltern auf dem Spielplatz, aber vielleicht die entspanntesten.“ Da ist was dran. Entspanntheit hilft auch beim Geld: nicht panisch verkaufen, nicht gierig kaufen, sondern Monat für Monat dranbleiben.
Dein einfacher Fahrplan für die nächsten 30 Tage
Vergiss die 50-Punkte-Checkliste. Nimm dir einen Monat, in kleinen Schritten:
Woche 1 – Kassensturz: Einnahmen, Ausgaben, Schulden, Puffer. Wo steht ihr? Was geht automatisch für die Kinder weg? 30 Minuten mit Kaffee, ohne Vorwürfe. Nur Zahlen.
Woche 2 – Absicherung checken: Berufsunfähigkeit, Risikoleben, Testament, Sorgerechtsverfügung. Nicht alles auf einmal lösen, aber Termin machen und Lücken notieren.
Woche 3 – Kinder-Sparen automatisieren: Juniordepot eröffnen oder bestehendes prüfen, Sparplan einrichten – zum Beispiel einen Teil des Kindergeldes direkt weiterleiten. Kosten checken, einen breit gestreuten ETF wählen, den du verstehst. Einmal einrichten, dann laufen lassen.
Woche 4 – Familie ins Boot holen: Mit Partner oder Partnerin Ziele klären: Wofür ist das Geld gedacht? Mit Großeltern sprechen: Lieber Erlebnisse plus kleinen Dauerauftrag statt Berg an Spielzeug. Und mit den Kindern: Spardose aufstellen, Wunschzettel an den Kühlschrank.
Danach: einmal im Jahr reinschauen, Sparrate bei Gehaltserhöhung anpassen, ansonsten in Ruhe lassen. Geld für Kinder ist ein Marathon mit Pausen zum Eisessen, kein Sprint.
Zum Schluss: Was wirklich zählt
Natürlich wollen wir unseren Kindern den Start erleichtern. Ein Polster für Ausbildung, Studium oder die erste Wohnung ist ein Geschenk, das lange nachwirkt. Aber das größte Vermögen, das späte Eltern weitergeben, steht in keinem Depot: Zeit, Humor, Gelassenheit und das Gefühl „Meine Eltern glauben an mich“.
Ich sehe das an meinen Jungs: Sie werden sich später kaum an die genaue Sparrate erinnern. Aber sie werden sich erinnern, dass wir am Sonntag Pfannkuchen gemacht, über Geld offen gesprochen und auch mal über uns selbst gelacht haben, als das Sparschwein versehentlich als Fußball herhalten musste. (Es hat überlebt. Knapp.)
Also: Fang an, bleib einfach, bleib dran. Automatisiere einen Betrag, der zu eurem Leben passt. Sichere dich selbst ab. Bring den Kindern nebenbei bei, was Geld bedeutet – und was nicht. Der Rest ist Zinseszins, Geduld und ganz viel Alltag dazwischen.
Und wenn dich beim nächsten Küchentisch-Chaos wieder die Post anstarrt – atme durch, lächle über das Marmeladenbrot an der Wand und denk dran: Du sparst nicht nur Geld. Du kaufst deinen Kindern ein Stück Freiheit. Das ist ziemlich viel für 50 Euro im Monat.