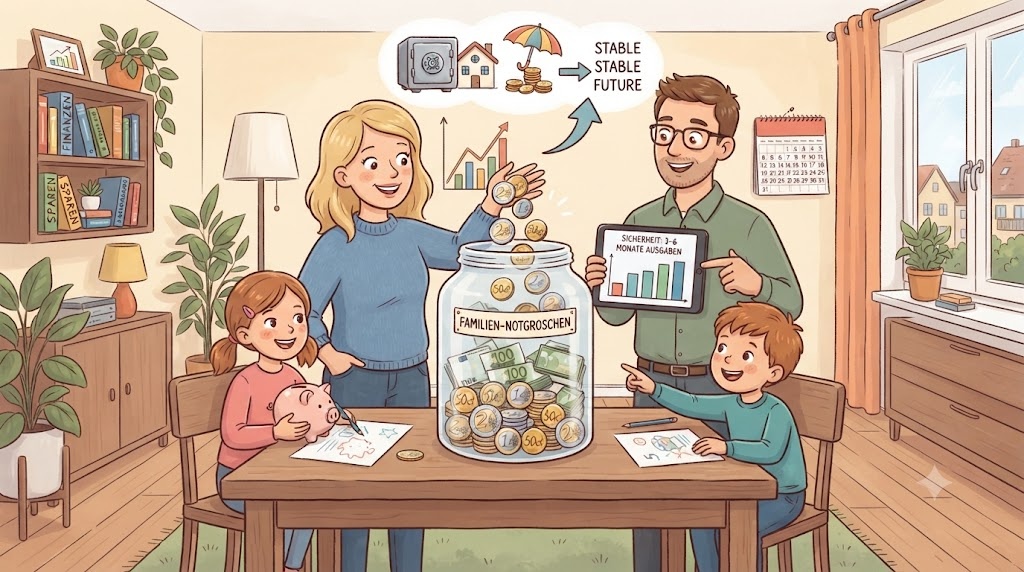
Der Familien-Notgroschen: Wie viel Geld ihr wirklich zurücklegen solltet (und warum es nicht so weh tut, wie ihr denkt)
Es war ein Dienstagabend, als unsere Waschmaschine beschloss, ihren wohlverdienten Ruhestand einzuleiten. Mitten in der letzten Ladung. Die Küche stand unter Wasser, die Wäsche war pitschnass, und ich stand da mit einem Eimer in der Hand und der Erkenntnis, dass uns das Ding mehr kosten würde als jeder Familien-Kinoabend mit Popcorn-Berg und Getränke-Sonderangebot. An so einem Abend merkt man: Es gibt nur zwei Arten von Eltern – die, die einen Notgroschen haben, und die, die ihn sich wünschen.
Ich gehöre zur zweiten Hälfte. Lange. Sehr lange sogar. Und weil ich heute ein bisschen weiser (und vor allem: ein bisschen besser vorbereitet) bin als damals, möchte ich mit euch darüber reden, wie viel Geld ihr wirklich als Familien-Notgroschen zurücklegen solltet – ohne Finanz-Fachchinesisch, ohne erhobenen Zeigefinger, dafür mit der einen oder anderen Anekdote aus dem echten Familienchaos.
Warum ausgerechnet jetzt? Späte Elternschaft, große Verantwortung
Vielleicht geht es euch wie uns: Ihr seid nicht mit Anfang zwanzig Eltern geworden, sondern irgendwann nach dem Studium, nach dem Job, nach der ersten Eigentumswohnung oder dem langen Umweg über die Selbstfindung. Das Durchschnittsalter von Müttern bei der ersten Geburt liegt in Deutschland mittlerweile bei rund dreißig Jahren – und ein wachsender Anteil der Eltern ist noch älter. Der klassische Fall: Man ist 40 plus, hat kleine Kinder, einen anstrengenden Job und plötzlich die Erkenntnis, dass man in zehn Jahren vielleicht eher ans Rentenalter denkt als an die Einschulung des Nachwuchses.
Das hat viele Vorteile. Wer später Eltern wird, ist meist finanziell stabiler, beruflich gefestigter und gelassener. Man hat die wilden Nächte schon hinter sich, bevor die Kinder dafür sorgen, dass man nie wieder richtig durchschläft. Man kennt sich selbst besser. Und man hat – im Idealfall – schon ein paar Lebenserfahrungen gesammelt, die sich nicht in Geld aufwiegen lassen.
Aber es hat auch eine Kehrseite, und die ist ehrlich gesagt der Grund, warum ich diesen Artikel schreibe: Wer spät Eltern wird, hat weniger Zeit, um Fehler auszubügeln. Eine kaputte Waschmaschine ist mit 25 ein Ärgernis. Mit 40 plus, mit zwei Kindern, die beide genau in diesem Moment etwas von einem brauchen, ist sie ein kleiner finanzieller Herzinfarkt – vor allem dann, wenn nichts zurückgelegt ist.
Die unbequeme Wahrheit: Die meisten von uns haben keinen Notgroschen
Ich war lange überzeugt, ich hätte einen Notgroschen. Dann habe ich mal ehrlich nachgeschaut. Spoiler: Ich hatte einen Notgroschen – nur bestand der aus dem, was am Monatsende auf dem Konto übrig blieb. Und das war, Sie ahnen es, meistens nichts. Es gibt eine berühmte Zahl, die seit Jahren durch die Statistiken geistert: Ein erstaunlich großer Teil der Menschen in Deutschland könnte eine unerwartete Rechnung über 1.000 oder 2.000 Euro nicht aus eigenen Ersparnissen bezahlen. Der Schufa Kredit-Kompass zeigt das Jahr für Jahr. Und ich kann euch sagen: Nichts ist peinlicher, als bei einer 1.800-Euro-Waschmaschinenrechnung überlegen zu müssen, ob man sie in Raten oder auf den Dispo legt. Beides fühlt sich an wie ein Eingeständnis der eigenen Unfähigkeit – obwohl es eigentlich nur ein Eingeständnis fehlender Planung ist.
Dazu kommt die Inflation. In den letzten Jahren hat sich gezeigt, wie schnell Geld, das einfach so auf dem Konto liegt, an Wert verliert. Lebensmittel, Miete, Energie – alles teurer. Wer seine Rücklagen „irgendwo“ parkt, merkt plötzlich, dass sie weniger können, als sie sollten. Sparen ist also nicht nur eine Frage des Wollens, sondern auch des Wie.
Die goldene Regel: Drei bis sechs Monatsausgaben
Jetzt zur eigentlichen Frage: Wie viel Geld braucht eine Familie wirklich als Puffer? Die klassische Faustregel, die man in Ratgebern und bei Verbraucherzentralen findet, lautet: drei bis sechs Monatsausgaben. Für die USA ist das seit Jahrzehnten der Standard, und auch in Deutschland hat sich die Empfehlung etabliert, mindestens zwei bis drei Monatsnettogehälter oder eben drei bis sechs Monatsausgaben als Notreserve zu halten. Klingt erst mal nach einer Menge Geld. Ist es auch. Aber es ist eine der wichtigsten Summen, die ihr jemals ansparen werdet.
Warum ausgerechnet so viel? Weil ein Notgroschen nicht nur für die Waschmaschine da ist. Er ist für den Jobverlust, für die Krankheit, für das Dach, das undicht wird, für die kaputte Heizung im Januar, für den Zahnarzt, der mehr findet als einen kleinen Kariesfleck, und für alle anderen Überraschungen, die das Leben ohne Voranmeldung vorbeibringt. Als Familie seid ihr besonders verletzlich: Wenn ein Einkommen wegbricht, weil jemand krank wird oder der Arbeitgeber den Vertrag nicht verlängert, müsst ihr nicht nur euch selbst, sondern auch die Kinder absichern. Und Kinder, das wisst ihr alle, sind Meister darin, genau in dem Moment neue Kosten zu verursachen, in dem das Budget am dünnsten ist.
Rechnen wir kurz: Wer als Familie im Monat 3.500 Euro verbraucht – Miete, Essen, Versicherungen, Kindergarten, Vereinsbeiträge, das übliche Chaos –, der braucht also im Idealfall zwischen 10.500 und 21.000 Euro als Notgroschen. Ich sehe euch jetzt zusammenzucken. Keine Sorge, das Gefühl ist normal. Die gute Nachricht: Man kommt auch mit weniger an. Und die noch bessere Nachricht: Man kommt mit einem kümmerlichen Startgroschen schon weiter als mit gar keinem.
Der Sandwich-Effekt: Zwischen Kindern und eigenen Eltern
Wer spät Eltern wird, steckt oft in einer Doppelrolle, für die es inzwischen sogar einen Namen gibt: die Sandwich-Generation. Ihr habt die eigenen Kinder, die versorgt werden wollen, und gleichzeitig werden die eigenen Eltern älter, pflegebedürftiger – und ebenfalls finanziell aufmerksamer. Das ist eine gesellschaftliche Entwicklung, die viele Familien mittleren Alters gerade hautnah erleben. Plötzlich ist man nicht mehr nur das Kind von damals, sondern die Person, die in zwei Richtungen schaut: nach unten zu den Kleinen und nach oben zu den eigenen Eltern.
Das kostet Nerven. Und es kostet Geld. Ein Notgroschen, der nur für die eigene Kernfamilie gedacht ist, wird in dieser Situation schnell zum Notgroschen für den großen Familienverbund. Das ist okay – aber es unterstreicht, wie wichtig es ist, überhaupt einen Puffer zu haben. Wer nichts zurückgelegt hat, steht in solchen Momenten doppelt hilflos da.
Und trotzdem: Ich würde die späte Elternschaft nicht missen wollen. Ja, die Energie ist nicht mehr die von mit Zwanzig. Wenn die Kinder um sechs Uhr früh quiekend im Bett stehen, fühle ich mich manchmal, als hätte mich jemand die Nacht über durch die Runde geschickt – inklusive dem Gefühl, am nächsten Tag Muskelkater in den Augen zu haben. Aber dafür bringe ich etwas mit, das ich mit fünfundzwanzig nicht hatte: Geduld. Die Ruhe, morgens um drei noch mal aufzustehen, ohne innerlich zu kochen. Das Wissen, dass auch diese Phase vorbeigeht. Und die finanzielle Grundordnung, die hoffentlich langsam entsteht.
Kleinvieh macht auch Mist: So kommt der Notgroschen ins Rollen
Der größte Fehler beim Sparen ist der Gedanke: „Ich brauche erst die perfekte Lösung, dann fange ich an.“ Falsch. Ihr braucht nur einen ersten Schritt, egal wie klein er ist. Ein paar Tricks haben sich bei uns als erstaunlich effektiv erwiesen:
1. Automatisch sparen lassen. Der einfachste Trick überhaupt: Am ersten des Monats einen festen Dauerauftrag auf ein separates Tagesgeldkonto. Egal ob 50 oder 200 Euro – Hauptsache, das Geld ist weg, bevor es ausgegeben werden kann. Psychologen nennen das „Pay yourself first“: Erst sich selbst bezahlen, dann den Rest. Und es funktioniert, weil unser Gehirn kein Geld vermisst, das es nie gesehen hat. Wir haben uns auf 100 Euro pro Monat eingependelt und haben es nach zwei Monaten nicht mehr gemerkt. Versprochen.
2. Dem Geld einen Namen geben. Es klingt albern, aber es ist ein wissenschaftlich fundierter Kniff: die sogenannte mentale Buchführung, ein Konzept, für das der Ökonom Richard Thaler vor einigen Jahren sogar den Nobelpreis bekommen hat. Wenn ihr eure Rücklagen „Notfallkasse“ nennt – oder wirklich eine eigene Spardose dafür habt –, dann behandelt ihr dieses Geld anders als das „normale“ Kontoguthaben. Es ist tabu, bis wirklich etwas ansteht. Sogar eine simple Metallspardose mit der Aufschrift Notfallkasse kann dafür sorgen, dass man zweimal überlegt, bevor man den Fuffi anfasst. Die gibt es übrigens schon für ein paar Euro, etwa die Trötsch Spardose Notfallkasse – ein kleines Stück Selbstdisziplin für die Fensterbank.
3. Den Notgroschen vor dem Zugriff schützen. Für all jene, die unter Impulssparen in die falsche Richtung leiden – ich sehe euch, meine Impulskäufer-Freunde – gibt es eine wunderbar drastische Methode: Spardosen, die man nur öffnen kann, indem man sie zerstört. Eine Edelstahl-Spardose, die erst unter dem Hammer oder mit dem Akkuschrauber aufgibt, macht aus „Ich brauche das Geld für die neue Konsole“ schnell ein „Hmm, vielleicht doch nicht“. Diese Dinger gibt es als Erwachsene Spardose aus Edelstahl, und sie sind der bewährte Notgroschen-Selbstschutz für Menschen, deren Vorsatz allein nicht ausreicht.
4. Die 52-Wochen-Challenge. Eine hübsche Tradition aus dem Internet: In Woche eins spart ihr einen Euro, in Woche zwei zwei Euro, und so weiter. Am Ende des Jahres sind das über 1.300 Euro – ohne dass es je richtig wehgetan hat. Es gibt sogar Haushaltsbücher und Sparpläne für Familien, die genau darauf aufbauen. Der Clou an der Sache: Kinder lieben solche Challenges. Ihr könnt den Nachwuchs einbinden, und plötzlich wird Sparen zum Familiensport statt zum öden Erwachsenen-Thema. Und mal ehrlich: Wenn das Kind beim Anblick der Sparbüchse aufschreit, weil da Geld drin ist, hat man im Grunde schon gewonnen.
5. Pfand und Kleingeld. Klingt banal, ist aber ein Dauerbrenner. Wir haben eine Pfandflaschen-Kiste im Flur und einen Becher fürs lose Geld. Klingt nach nichts, sind aber über das Jahr locker ein paar hundert Euro. Und es hat einen schönen Nebeneffekt: Die Kinder lernen, dass auch kleine Beträge etwas wert sind. Genau die Lektion, die uns allen vielleicht früher gefehlt hat.
Der Notgroschen ist ein Psyche-Puffer
Hier kommt der Teil, der in den meisten Finanzratgebern zu kurz kommt: Ein Notgroschen ist nicht nur Geld. Er ist vor allem Seelenfrieden. Zahlreiche Umfragen zeigen, dass Geldstreit zu den häufigsten Beziehungsstreitthemen überhaupt gehört. Und wer will schon mit 40 plus abends in der Küche sitzen und über die Frage diskutieren, ob man die kaputte Waschmaschine auf Raten kaufen kann oder doch besser den Dispo bemüht? Ein gefüllter Notgroschen nimmt genau diesen Druck aus der Beziehung. Er sorgt dafür, dass aus einer Panikentscheidung eine geplante Entscheidung wird. Das ist der Unterschied zwischen „Wir müssen“ und „Wir können uns das leisten“.
Dazu kommt: Stress, der an der Familienkasse nagt, schlägt unweigerlich auf die Nerven. Man wird kurzfristiger, genervter, ungerechter. Die Kinder spüren das, auch wenn sie es nicht benennen können. Ein Notgroschen ist damit auch ein Beitrag zur mentalen Gesundheit der ganzen Familie – und die ist am Ende wichtiger als jede Rendite.
Und wenn am Ende des Monats einfach nichts übrig bleibt?
Ich höre die Frage förmlich. Und sie ist berechtigt. Nicht jede Familie hat die 100 Euro pro Monat locker über. Auch da gibt es Wege: Erst einmal ehrlich aufschreiben, was rausgeht. Der eine oder andere Abo-Klumpfuß findet sich da fast immer – ich hatte selbst drei Streaming-Dienste, von denen ich zwei in einem Jahr nicht angefasst hatte. Versicherungen vergleichen. Den Handyvertrag checken. Und dann schonungslos fragen: Brauchen wir das wirklich jeden Monat?
Wenn wirklich gar nichts geht, dann fangt mit einem Fünf-Euro-Schein an. Wirklich. Ein Notgroschen von 50 Euro ist immer noch besser als ein Notgroschen von null Euro. Das Entscheidende ist nicht die Höhe am Anfang, sondern die Gewohnheit. Sobald der Puffer wächst, wächst auch das Gefühl von Kontrolle. Und das ist der Moment, in dem man innerlich aufhört, ein Opfer des Monatsendes zu sein.
Der beste Zeitpunkt war gestern, der zweitbeste ist heute
Ich will euch nicht mit Zahlen erschlagen, aber diese eine Zahl solltet ihr mitnehmen: Ungefähr die Hälfte der Haushalte in Deutschland hat nur geringe oder gar keine Rücklagen. Das heißt: Wenn ihr heute anfangt, seid ihr automatisch in der oberen Liga. Und das, obwohl ihr vielleicht nie ein Finanzbuch gelesen habt und euer bisheriges Anlagewissen aus dem Sparbuch der Großeltern stammt.
Wenn ihr euch richtig in das Thema einlesen wollt, ohne dass euch die Augen zufallen, gibt es übrigens großartige Bücher, die genau für eure Lebenssituation geschrieben wurden. Ein Beispiel ist der Finanzplaner „Mehr Geld für Eltern“, der sich mit Förderungen, Altersvorsorge und genau den Fragen beschäftigt, die Eltern zwischen 38 und 55 gerade beschäftigen. Das Buch ist kein staubiger Börsenwälzer, sondern ein Praxis-Ratgeber für Menschen, die keine Lust auf Fachchinesisch haben – so wie ich.
Und dann noch der wichtigste Gedanke zum Schluss: Der Notgroschen ist kein Selbstzweck. Er ist die Antwort auf die Frage, die jede Familie kennt: „Und wenn jetzt was passiert?“ Mit einem Puffer wisst ihr die Antwort. Ihr wisst, dass ihr euch Zeit nehmen könnt, wenn etwas schiefgeht – Zeit statt Panik, Planung statt Krise. Das ist ein Gefühl von Sicherheit, das man in keinen Kurs kaufen kann, aber sehr wohl in monatlichen Raten ansparen.
Also: Schaut heute Abend mal auf euer Konto. Rechnet grob, was ihr im Monat braucht. Und legt los – mit einem Dauerauftrag, einer Spardose oder einem Fünf-Euro-Schein. Eure Waschmaschine wird es euch danken. Und wenn sie es nicht tut, dann habt ihr wenigstens genug Rücklagen, um eine neue zu kaufen.