Taschengeld ab wann? So lernen deine Kinder den Umgang mit Geld – ohne dass du den Verstand verlierst
Es ist Samstagmorgen, kurz vor acht. Ich stehe in der Küche, in der einen Hand der Kaffee, in der anderen das Handy, auf dem eine E-Mail von der Chefin wartet, die eigentlich hätte warten können. Da tapst unser Jüngster herein, hält mir ein Zwei-Euro-Stück unter die Nase und fragt ganz ernst: „Papa, kann ich mir damit alles kaufen?“ Ich schaue auf die Münze, dann auf ihn, dann wieder auf die Münze. „Alles?“, frage ich zurück. „ALLES!“, sagt er und grinst, als hätte er gerade den Aktienmarkt geknackt.
Willkommen im schönsten und zugleich teuersten Projekt unseres Lebens: Kinder großzuziehen – und ihnen irgendwann zu erklären, was dieses bunte Papier und diese glänzenden Münzen eigentlich bedeuten. Taschengeld ab wann? Wie viel? Und wie bringe ich einem Menschen, der gestern noch die Zahnpasta vom Kühlschrank gegessen hat, das Prinzip „Sparen“ bei?
Gute Nachricht vorweg: Es gibt darauf keine perfekte Antwort. Aber es gibt ziemlich kluge – und ein paar richtig witzige Fehler, die du dir und deinem Kind ersparen kannst.
Die Antwort des Deutschen Jugendinstituts
Wer beim Thema Taschengeld nicht auf den Bauch hören will, hört auf das Deutsche Jugendinstitut (DJI) in München. Das hat im September 2025 seine Expertise „Taschengeld und Gelderziehung“ aktualisiert – verfasst von Alexandra Langmeyer und Sophia Chabursky. Und die wichtigste Botschaft daraus ist eine echte Erleichterung: Es kommt nicht auf die Höhe an.
Worauf es ankommt, sind drei Dinge: Das Kind bekommt das Geld regelmäßig, es bekommt es unaufgefordert und unabhängig von seinem Verhalten – und es darf frei darüber verfügen. Kein Belohnungssystem, keine Abzocke mit den Hausaufgaben, keine „Bist-du-brav-im-Supermarkt-Gutschrift“. Geld ist kein Erziehungsinstrument, sondern Lernmaterial.
Als grobe Richtschnur kursieren diese DJI-orientierten Werte – je nach Quelle und Jahrgang leicht variierend, was schon beweist, dass es wirklich nicht auf den Euro ankommt:
- Unter 6 Jahre: 1 bis 2 Euro pro Woche
- 6 bis 7 Jahre: 2 bis 3 Euro pro Woche
- 8 bis 9 Jahre: 3 bis 4 Euro pro Woche
- 10 bis 11 Jahre: etwa 15 bis 25 Euro pro Monat
- 12 bis 13 Jahre: etwa 25 bis 30 Euro pro Monat
- 14 bis 15 Jahre: etwa 35 bis 40 Euro pro Monat
- 16 bis 17 Jahre: etwa 45 bis 55 Euro pro Monat
Und ab wann? Früher, als du denkst. Nicht beim Geld, sondern bei der Erfahrung. Schon Dreijährige begreifen, dass man für eine Brezel etwas hergeben muss – vor allem, wenn sie selbst bezahlen dürfen. Unser Einstieg war klassisch: Einkaufsladen, Plastikmünzen, ein kräftiger Schuss Fantasie. Alles, was es braucht, ist ein Tisch voller Spielzeugwaren und ein Kind, das die große Börse von morgen werden will.
Die erste richtige Taschengeld-Einheit fand bei uns übrigens an der Supermarktkasse statt. Ich hatte dem Großen erklärt, er bekomme für die Woche einen Euro und dürfe sich davon etwas aussuchen – aber nichts dazu. Zehn Minuten später stand er mit einem Einhorn-Lolli in der Hand vor mir, Tränen in den Augen, weil der Lolli 1,40 Euro kostete und er nur einen hatte. Meine Frau sah mich an, als hätte ich gerade die Sparschweine des Landes enteignet. Ich sah mich als Pionier der Finanzerziehung. Beides war irgendwie richtig.
Das große Unsichtbar-Geld-Problem
Warum ist dieses Thema heute so viel schwieriger als früher? Weil Geld für unsere Kinder praktisch unsichtbar geworden ist. Wir Eltern aus der D-Mark-Ära haben unser Taschengeld noch in der Hand gehalten, es gezählt, im Portemonnaie gespürt, wenn es leer wurde. Unsere Kinder erleben dagegen: Papa hält ein Plastikkärtchen an ein Gerät, es piept, und schon liegt die neue Spielzeugburg auf dem Tisch. Mama tippt kurz aufs Handy, und der Einkauf ist bezahlt. Kein Wunder, dass viele Kinder fest davon überzeugt sind, im Geldautomaten wohne eine unerschöpfliche Druckmaschine.
Die Forschung zum „Schmerz des Bezahlens“ bestätigt das: Beim Bargeld spüren wir den Verlust unmittelbar – im wahrsten Sinne des Wortes. Wir zücken die Scheine, zählen, sehen den leerer werdenden Geldbeutel. Bei Karte und Smartphone ist das Bezahlen dagegen fast schmerzfrei, und Studien zeigen immer wieder, dass wir mit Karte deutlich leichter und großzügiger Geld ausgeben als mit Bargeld. Wenn das schon Erwachsenen passiert, kannst du dir ausmalen, was in einem Kinderkopf vorgeht, der beim Thema Impulskontrolle ohnehin noch im Rohbau steckt.
Anekdote aus dem Freundeskreis: Ein befreundeter Vater berichtet seit Monaten von „der Sache mit dem Tablet“. Sein Sohn hatte in einem Spiel „ganz allein, ganz legal“ ein In-Game-Paket gekauft – für einen Betrag, für den der Vater hätte drei Wochen lang Taschengeld zahlen können. Der Sohn war sichtlich stolz: „Ich hab’s mit deiner Karte bezahlt, das ging voll einfach!“ Ja. Genau das ist das Problem. Wer In-App-Käufe, Lootboxen und Abo-Fallen nicht aktiv managt, schult sein Kind unbeabsichtigt darin, dass Geld einfach da ist.
Was die Forschung wirklich weiß
Der berühmteste Versuch zum Thema ist der Marshmallow-Test von Walter Mischel aus den 1960er-Jahren: Kinder, die einer Süßigkeit widerstehen können, bekommen eine zweite. Jahrzehntelang galt: Wer früh widerstehen kann, wird später erfolgreicher. Bis eine große Replikationsstudie 2018 (Watts, Duncan & Quan) zeigte: Der Effekt ist deutlich kleiner als gedacht und hängt stark mit dem Elternhaus und den Lebensumständen zusammen. Heißt für uns: Bitte nicht das halbe Wohnzimmer in ein Belohnungs-Trainingslager verwandeln. Selbstkontrolle lernt man nicht durch Süßigkeiten, sondern durch alltägliche, kleine Übungen – und durch Vorbilder, die auch mal „nein“ sagen können, ohne zusammenzubrechen.
Was die Hirnforschung ebenfalls klar sagt: Das Areal, das für Impulskontrolle und Weitsicht zuständig ist (der präfrontale Kortex), ist bei Kindern noch lange nicht ausgereift und kommt erst in den frühen Zwanzigern so richtig auf Touren. Das heißt im Klartext: Ein Sechsjähriger, der das komplette Taschengeld am ersten Tag in Gummibärchen verwandelt, ist kein Geldgenie, sondern schlicht ein Sechsjähriger. Das gehört dazu. Und genau deshalb gibt man in dem Alter kleine Beträge in kurzen Abständen: Der Schaden ist überschaubar, die Lernerfahrung maximal.
Das DJI rät außerdem zu einem Punkt, der vielen Eltern schwerfällt: Nicht bewerten, wofür das Kind sein Geld ausgibt. Auch nicht, wenn es sich für den dritten Quietscheentwurf entscheidet, statt für das ersehnte Buch. Denn wer ständig mit „Das ist doch Geldverschwendung!“ kontert, bringt seinem Kind bei, dass eigene Entscheidungen – und eigene Fehler – nicht erlaubt sind. Fehler im Kleinen sind aber genau das: die günstigste Finanzschule der Welt. Lieber ein Euro in falsche Süßigkeiten als später 400 Euro in eine Abo-Falle.
Praxis: So startest du am besten
Genug Theorie. Hier kommt, was bei uns und bei Freunden tatsächlich funktioniert – inklusive der typischen Stolpersteine.
1. Anschauen und Anfassen lassen. Lange bevor es Taschengeld gibt, gibt es Münzen. Eine robuste Spardose – bei uns eine Blechdose mit frechen Tieren drauf, die schon etliche Stürze vom Regal überlebt hat – verwandelt das Sparen in ein kleines Ritual. Zum Beispiel diese Spardose für Kinder. Tipp: eine zum Öffnen, denn die größte Motivation ist es, den Inhalt wachsen zu sehen.
2. Spielen, spielen, spielen. Der Einkaufsladen ist die Vorschule des Geldes. Kinder kassieren, zahlen, wechseln – und verstehen nebenbei, dass ein 50-Cent-Stück nicht dasselbe ist wie eine 5-Cent-Münze. Rollenspiel-Sets wie das HABA Creative Play Spielgeld-Set mit Geldbeutel sind ideal, weil das Kind auch lernt, sein „Portemonnaie“ mitzunehmen, zu öffnen und aufzuräumen. Klingt banal. Ist es nicht.
3. Ab etwa fünf Jahren: Taschengeld, wöchentlich, in bar. Wöchentlich deshalb, weil sich ein Monat für ein Kind anfühlt wie eine halbe Ewigkeit. Und in bar, damit das Geld greifbar bleibt. Unser Tipp aus der Praxis: ein fester Zahltag – bei uns ist es der Samstag – und ein fester Ort, zum Beispiel die sprichwörtliche „Geldkiste“. Wer den Zahltag vergisst, nimmt seinem Kind das Gefühl, dass Geld verlässlich ist.
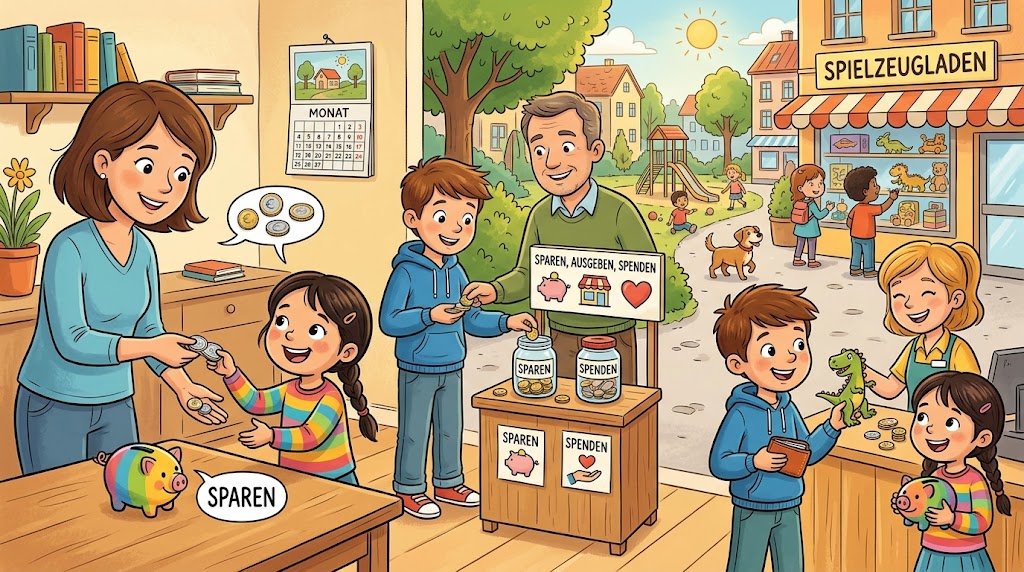
4. Das Drei-Gläser-Prinzip. Drei Dosen oder Gläser: „Ausgeben“, „Sparen“, „Verschenken“. Klingt nach Hausfrauenratgeber aus den 1950ern, ist aber pädagogisch Gold wert. Das Kind lernt, dass Geld nicht nur zum Verjubeln da ist – und dass man es auch für andere übrig haben kann. Wir haben das bei unseren beiden Jungs eingeführt, und es funktioniert erstaunlich gut. Natürlich mit dem üblichen Zwischenfall: Einmal wurde das Spenden-Glas „kurz verliehen“ und mit einer ganzen Tüte Brausepulver zurückgezahlt. Finanzkompetenz in Reinform, würde ich sagen.
5. Nicht an Aufgaben koppeln. Taschengeld ist kein Lohn. Wer den Müll rausbringt, verdient keinen Euro – das ist Familienleben, nicht Arbeit. Wenn ältere Kinder wirklich etwas dazuverdienen wollen, dann besser für echte Zusatzaufträge („Hilf mir, die Terrasse zu fegen“), nicht für den Standard-Haushalt. Das hält das Prinzip sauber: Das Kind lernt, dass Geld zum einen selbstverständlich zum Leben dazugehört – und zum anderen, dass man sich mehr verdienen kann.
6. Fehler zulassen. Der Klassiker: Kind bekommt 3 Euro, kauft am Montag ein übergroßes Luftkissenboot-Gummitier, das am Mittwoch platzt. Und? Lektion gelernt. Nicht nachkaufen, nicht schimpfen, höchstens mal mitfühlend nicken. Und beim nächsten Mal vielleicht das „Große-Käufe-Prinzip“ einführen: Wer mehr als die Hälfte des Taschengelds ausgeben will, redet vorher kurz mit Mama oder Papa drüber. Nicht, um zu verbieten, sondern um die Entscheidung sichtbar zu machen.
7. Das Budgetgeld (kommt später). Das DJI empfiehlt, zusätzlich zum Taschengeld ein „Budgetgeld“ für feste Ausgaben wie Kleidung oder Schulmaterial einzuplanen – entweder von den Eltern verwaltet oder für ältere Teenager über ein eigenes Konto. Das ist der nächste große Schritt in die Eigenverantwortung, und er wirkt Wunder bei der Frage „Kann ich das neue Oberteil haben?“ (Antwort: „Weiß ich nicht, passt es in dein Budget?“)
8. Gut informiert starten. Es gibt inzwischen richtig gute Ratgeber, die dir den Einstieg erleichtern – ohne Betroffenheitspädagogik und ohne moralischen Zeigefinger. Das „Taschengeld-Buch“ führt Eltern verständlich durch Taschengeld, Sparen und die ersten eigenen Konten. Wer lieber locker-flockig rangeht, findet in „Über Geld spricht man doch!“ – mit einem Vorwort von Verena Pausder – viele alltagstaugliche Ideen, um mit Kindern jeden Alters ins Gespräch zu kommen.
9. Erst spät, dann vorsichtig digital. Eine eigene Karte oder ein eigenes Konto ist erst etwas für ältere Kinder. Wenn es so weit ist, gelten klare Regeln: Limits, keine versteckten Käufe, die Karte gehört zum Taschengeld – nicht zum Elternkonto. Und: einmal pro Woche zusammen die Umsätze anschauen. Das ist der beste Schutz gegen die berüchtigten In-App-Käufe und ein ganzes Stück Finanzbildung fürs Leben.
Spät Eltern geworden: der Spagat, der uns reicher macht
Wer Kinder bekommt, während die Altersgenossen über die Rente diskutieren, kennt den besonderen Spagat: morgens die Firmenpräsentation, mittags die Kita-Abholung, abends der Steuerbescheid – und nachts der Albtraum von der kaputten Rutsche im Garten. Das Statistische Bundesamt bestätigt den Trend: Bei der Geburt des ersten Kindes waren Mütter 2025 im Schnitt 30,5 Jahre alt, Väter 33,3 – Tendenz steigend. Und im Jahr 2025 wurden so wenige Kinder geboren wie seit 1946 nicht mehr. Die Generation der „späten Eltern“ wächst also, während die Gesamtzahl der Familien schrumpft. Ironie der Geschichte.
Ja, die Nachteile spüren wir jeden Tag: Der Rücken knirscht, wenn der Nachwuchs hochgehoben werden will. Die Energie für „Noch einmal Rutschen, Papa!“ ist nach dem vierten Durchgang erschöpft. Und die Gespräche auf dem Schulhof sind oft ein kleiner Kulturschock: Wir tauschen uns über ETFs aus, während die anderen Eltern über den neuesten Bagger-Trend diskutieren. Ganz ehrlich: Beim Bagger-Trend bin ich dann meistens mittendrin.
Aber die Vorteile sind enorm – und sie machen aus uns bessere Finanzerzieher, als wir glauben:
Wir haben Erfahrung mit Knappheit. Wer selbst erlebt hat, wie es ist, als Student am Monatsende den Pfandgutschein zu zählen, verliert nicht so schnell den Kopf, wenn das Kind die Hälfte des Taschengelds in eine Klebefigur verwandelt. Wir wissen: Es kommt wieder Geld. Das ist Gelassenheit – und die wichtigste Zutat in der Finanzerziehung.
Wir haben meist mehr Geld. Spät Eltern heißt oft: besser verdienen, Karriere etabliert, Haushaltsspielraum da. Das Taschengeld ist dann kein Problem, der müde Rücken schon eher. Wichtig ist nur, nicht in die „Ich kauf’s dir, weil ich ein schlechtes Gewissen habe“-Falle zu tappen. Kinder brauchen nicht alles, was im Laden glänzt – sie brauchen Eltern, die sagen: „Das schaffen wir nächste Woche, wenn du gespart hast.“
Wir haben den weiten Blick. Wer bereits mehrere Lebensphasen hinter sich hat, weiß: Geld ist ein Mittel, kein Ziel. Diesen Satz können wir unseren Kindern glaubwürdiger vorleben, als wir es mit Anfang 20 konnten – als wir selbst noch dachten, das Glück sei ein Auto mit mehr PS.
Eine Freundin von uns – ebenfalls spät Mutter geworden – erzählte mir neulich den schönsten Finanzmoment ihres Lebens: Ihre Tochter (9) hatte monatelang gespart, um sich endlich ein „ganz großes“ Buch zu kaufen. Am Kiosk stand sie dann vor der Auslage und sagte: „Weißt du was? Ich spare lieber noch weiter. Das Buch lese ich mir eh schon in der Bücherei.“ Da stand die Mutter mit offenem Mund und hätte am liebsten eine Kerze angezündet. So etwas bringt dir kein Seminar bei. Das bringt dir ein Kind bei, dem man vertraut – mit kleinen Beträgen und großen Entscheidungen.
Der kleine Geld-Merkzettel
Damit du nicht nur schmunzelnd den Kopf schüttelst, hier das Wichtigste zum Aufhängen (am besten neben dem Taschengeldplan):
- Taschengeld regelmäßig, bar, ohne Bedingungen – ab etwa fünf Jahren, wöchentlich.
- Kleine Beträge, kurze Abstände. Die Höhe ist zweitrangig, die Regelmäßigkeit zählt.
- Nicht bewerten, wofür das Kind sein Geld ausgibt. Fehler sind Lehrgeld.
- Nicht an Hausarbeiten koppeln. Taschengeld ist kein Lohn, sondern Lernmaterial.
- Sparen, Ausgeben, Verschenken: drei Töpfe, drei Gewohnheiten.
- Budgetgeld (Kleidung, Schule) ab dem Schulalter zusätzlich – erst von Eltern, später vom Kind verwaltet.
- Digitale Käufe: erst spät, dann mit Limits und gemeinsamem Blick auf die Umsätze.
- Vorbild sein: Kinder lernen mehr von dem, was du tust, als von dem, was du predigst.
Und wenn dich beim nächsten „Kann ich mir das kaufen?“ die Ungeduld packt, denk an den kleinen Mann mit dem Zwei-Euro-Stück und der Frage nach dem „Alles“. Die richtige Antwort ist nämlich weder ein schnelles „Ja“ noch ein trotziges „Nein“. Sie lautet: „Lass uns zusammen schauen, was du dir dafür alles holen könntest.“ Das ist keine Finanzberatung. Das ist einfach nur Elternsein – im besten Sinne.