Kinder kosten mehr als gedacht – und die berühmte 148.000-Euro-Rechnung ist erst der Anfang
Die Frage „Was kostet eigentlich ein Kind?“ gehört zu den wenigen Fragen im Leben, die man sich wirklich früher hätte stellen sollen. Vor der Geburt unseres ersten Sohnes hätte ich geantwortet: eine größere Wohnung, Windeln, ein Kinderwagen – machbar. Ein paar Jahre und zwei Kinder später komme ich mir vor wie der Buchhalter einer Firma, deren Ausgaben ich nicht verstehe, deren Umsatz aber dringend stimmen müsste. Und jede Nacht, wenn die Kinder schlafen und ich mit der Frau auf dem Sofa sitze, sage ich denselben Satz: „Wo ist eigentlich das ganze Geld hin?“
Wir gehören zu den Eltern, die spät dran sind mit dem Elternsein: über 40, Kinder, die noch zur Schule gehen, und ein Terminkalender, der aussieht wie die Landkarte einer Kleinstadt. Wenn man in diesem Alter Eltern wird, hat man meist schon genug Lebenserfahrung, um zu wissen, dass man nicht alles planen kann. Und genau dann kommt das Kind und beweist es einem.
Die ehrliche Zahl: Was ein Kind wirklich kostet
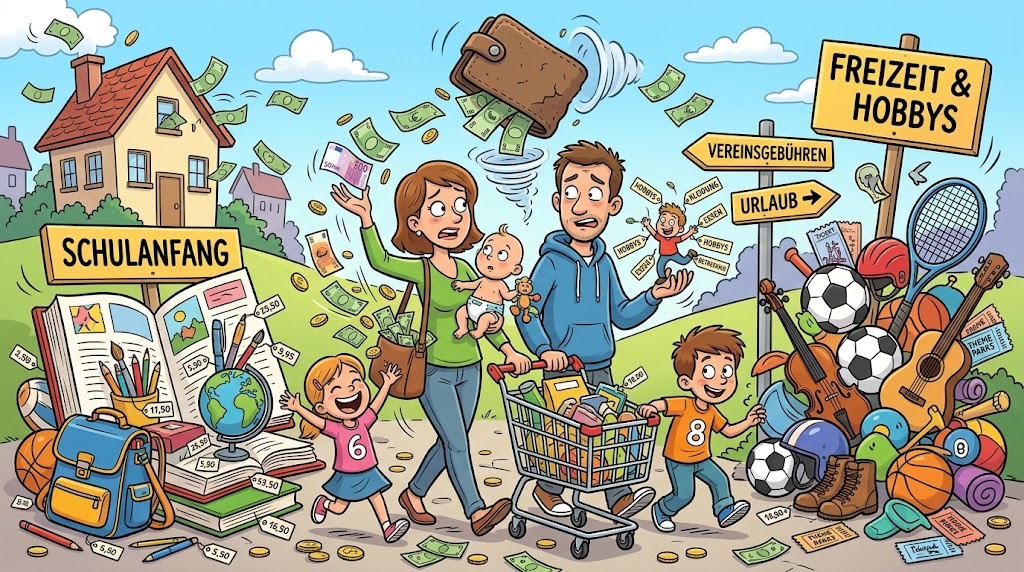
Das Statistische Bundesamt hat es auf Basis der Einkommens- und Verbrauchsstichprobe ausgerechnet – die Daten stammen aus dem Jahr 2018, sind also inzwischen selbst schon ein kleines Auslaufmodell. Die zentrale Botschaft: Ein Kind bis zu seinem 18. Geburtstag zu versorgen, kostet je nach Familienform und Einkommen zwischen rund 130.000 und knapp 170.000 Euro. Als Faustregel gilt ein Mittelwert von ungefähr 148.000 Euro. Paarhaushalte mit einem Kind gaben dabei durchschnittlich rund 763 Euro pro Monat aus.
Und dann kommt der Teil, den keine Statistik wirklich abbilden kann: die Inflation. Als die Teuerungsrate 2022 hierzulande auf fast sieben Prozent kletterte, sind wir Eltern gemeinsam blass geworden. Obst, Windeln, Kita-Zuschüsse, der Vereinsbeitrag, der Ausflug ins Schwimmbad – alles wurde teurer. Die 148.000 Euro von damals sind heute eher die Untergrenze. Und das staatliche Kindergeld von gut 250 Euro pro Monat deckt davon gerade einmal einen Bruchteil. Man könnte sagen: Das Kindergeld ist kein Beitrag zu den Kosten des Kindes, sondern ein Trostpflaster für die Eltern.
Dazu kommt ein psychologischer Effekt, den Ökonomen „Opportunitätskosten“ nennen und den Eltern schlicht „die Monate, in denen ich nicht arbeiten konnte“ nennen: Wer später im Leben Eltern wird, hat oft eine Karriere, die gerade erst so richtig Fahrt aufgenommen hat. Und dann kommt das Kind und sagt: Pause. Die Elternzeit ist wunderbar, aber sie kostet nicht nur Geld, sondern auch Aufstieg, Rente und manchmal das Gefühl, auf dem Spielplatz zu stehen, während die Kollegen die Beförderung einstreichen.
Ausgabenfalle Nr. 1: Der Winzling mit dem Luxus-Temperament
Ich erinnere mich noch gut an unseren ersten Besuch in einem Geschäft für Babyausstattung. Da standen wir, zwei Erwachsene mit geregeltem Einkommen und dem festen Willen, vernünftig zu sein – und haben innerhalb von zehn Minuten ein Kinderwagengestell angefasst, das mehr gekostet hat als mein erstes Auto. Mein erstes Auto. Ich rede von einem Kinderwagen. Für ein Kind, das zu diesem Zeitpunkt nicht größer war als ein halbes Baguette.
Die Erstausstattung ist die erste große Ausgabenfalle, weil sie in einer Lebensphase zuschlägt, in der man noch glaubt, alles neu und perfekt kaufen zu müssen. Die Wickelkommode mit eingebautem Geheimfach, das Schlafzimmerset in „Mint mit Sternen“, der Stubenwagen, der dann drei Wochen benutzt wird, bevor das Kind beschließt, nur noch auf dem Arm zu schlafen. Und natürlich die Verwandtschaft, die mit Geschenken ankommt, zu denen man nicht einfach sagen kann: „Danke, aber wir haben schon drei davon.“
Mein Schwager sagt dazu trocken: Man braucht ein Kind, kauft aber das Zubehör für Zwillinge. Der ehrliche Rat aus der Praxis: Die halbe Erstausstattung wird nur wenige Monate benutzt. Kauft das große Zeug gebraucht, leint es aus oder organisiert es mit anderen Eltern. Die Wickelkommode aus zweiter Hand wickelt genauso gut – und der Preisunterschied reicht für die ersten sechs Monate Taschengeld.
Ausgabenfalle Nr. 2: Kleidung – der tägliche Schrumpf-Alarm
Es gibt kaum ein zweites Konsumgut, das so schnell an Wert verliert wie eine Kinderhose im Wachstumsschub. Erwachsene kaufen sich eine Jeans und tragen sie drei Jahre. Kinder kaufen sich eine Jeans und tragen sie drei Monate, bevor die Hosenbeine in einer Höhe enden, die an Kapitänshosen erinnert – an einen Trend, den niemand bestellt hat.
Dazu kommt das große Socken-Mysterium. Ich behaupte: Jede Familie mit Kindern besitzt eine alternative Realität, in der Wäschetrockner Socken fressen. Wir haben einen Korb mit Einzelsocken, der inzwischen selbst wie ein eigenes Familienmitglied behandelt wird. Jedes Jahr im Frühling schauen wir hinein und stellen fest: Es sind immer noch alles linke Socken.
Wer sparen will, muss das Prinzip akzeptieren: Kinderkleidung ist ein Verbrauchsmaterial, keine Investition. Secondhand ist kein Zeichen von Geiz, sondern von Intelligenz – und von Überlebenswillen. Wir haben einen Großteil der Garderobe unserer Söhne gebraucht bekommen oder auf Tauschbörsen getauscht. Der Effekt ist doppelt: Das Portemonnaie freut sich, und das schlechte Gewissen der Umwelt gegenüber auch.
Ausgabenfalle Nr. 3: Kita, Betreuung und die große Lücke
Seit 2013 haben Kinder ab ihrem ersten Geburtstag einen Rechtsanspruch auf einen Kita-Platz. Das klingt nach Sicherheit. Die Realität: Man bewirbt sich, wartet, hofft, und irgendwann kommt der Anruf, dass ein Platz frei sei – aber nur in der Einrichtung am anderen Ende der Stadt, mit Öffnungszeiten, die sich mit dem eigenen Arbeitsweg nur theoretisch vereinbaren lassen.
Und dann ist da die Kostenfrage. Je nach Bundesland und Kommune zahlt man für die Kita zwischen „nichts“ und „so viel, dass ich kurz überlegt habe, mein Kind selbst zu unterrichten“. Manche Länder haben die Kitas beitragsfrei gestellt, anderswo zahlt man für das zweite Kind gefühlt eine zweite Miete. Ein Freund von mir, der spät Vater geworden ist, hat es einmal so formuliert: „Die Kita-Gebühren sind die Miete für ein Kind, das bei mir wohnt.“
Was viele Eltern nicht wissen: Ein Teil der Betreuungskosten ist steuerlich absetzbar. Für Kinder unter 14 Jahren erkennt das Finanzamt zwei Drittel der Kosten an, maximal 4.000 Euro pro Kind und Jahr. Das ist kein Geheimtipp, sondern schlichtes Steuerrecht – aber man muss es in die Steuererklärung schreiben. Wer das nicht tut, schenkt dem Staat Geld. Und das, obwohl man das Geld dringend für das nächste Paar Schuhe in Größe 33 braucht.
Ausgabenfalle Nr. 4: Der große Hobby-Zirkus
In meiner Kindheit hat man nachmittags einfach auf der Straße Fußball gespielt. Heute spielen die Kinder im Verein – mit Trikotsatz, Fußballschuhen, Schienbeinschonern und einer Tasche, in die beinahe mehr Ausrüstung passt als in meinen ersten Koffer. Und das ist erst der Fußball. Danach kommen Schwimmkurs, Musikschule, Tanzen, Turnen und irgendwann das Instrument, das in der Ecke steht und den Raum als teures Deko-Objekt aufwertet.
Die Hobby-Falle hat bei uns Späteltern eine besonders tückische Mechanik: Wir haben das Geld, aber nicht die Zeit – und das schlechte Gewissen versucht, den Mangel an Zeit durch Geld auszugleichen. Man gönnt dem Kind den teuren Kurs, weil man selbst nicht mitkommen kann. Man kauft das bessere Instrument, weil man denkt, das sei doch die Investition. Und irgendwann merkt man: Das Kind hätte eigentlich nur gewollt, dass man zuschaut.
Mein Rat: erst testen, dann kaufen. Instrumente kann man anfangs ausleihen, Schnupperkurse gibt es fast überall, und ein Vereinsbeitrag lässt sich nicht vererben. Und die ehrlichste Frage, die man sich stellen kann, lautet: Kaufe ich das für mein Kind – oder für mein Gewissen?
Ausgabenfalle Nr. 5: Die Nachhilfe, die fast jeder braucht
Kaum sind die Kinder in der Schule, beginnt das nächste Kapitel: die Bildungskosten. Umfragen zufolge bekommt inzwischen etwa jedes dritte Schulkind in Deutschland irgendwann bezahlte Nachhilfe – und die Preise dafür sind in den letzten Jahren deutlich gestiegen. Dazu kommen Lernmaterialien, Klassenfahrten, der Zuschuss für das iPad, das die Schule empfiehlt, und die eine oder andere „freiwillige“ Spende für den Förderverein, die sich eher wie eine Pflichtabgabe anfühlt.
Das besonders Erheiternde für uns späte Eltern: Sollte das Kind eines Tages in der fünften Klasse Nachhilfe brauchen, sitzt man selbst als Vater am Küchentisch und merkt, dass man zwar die Prozentrechnung noch beherrscht, aber nicht mehr erklären kann, warum die neue Rechtschreibung das Wort „Tortellini“ mit zwei „l“ schreibt. Man ist nicht mehr der Lehrer seines Kindes – man ist der Leidensgenosse.
Taschengeld, Trends und die große Sparbüchsen-Frage
Und dann kommt der Moment, in dem das Kind zum ersten Mal mit dem Konzept „Geld“ in Berührung kommt. Bei uns war das der Tag, an dem unser Ältester im Supermarkt stand und mit leuchtenden Augen auf eine Spielzeug-Abteilung zeigte, die mehr Umsatz versprach als manches mittelständisches Unternehmen.
Die beste Gelderziehung ist übrigens ganz unspektakulär: Taschengeld geben, das Kind damit machen lassen, und die Fehler zulassen, die man selbst gemacht hat. Dazu gehört ein Zuhause für das Geld. Bei uns stand lange Zeit ein Einhorn-Sparschwein im Flur – ein Geschenk einer Patentante. Wir haben zwei Söhne, aber man sagt zu einer Patentante nicht Nein. Inzwischen haben wir uns mit dem Einhorn arrangiert, und die Jungs haben gelernt, dass das Sparen Spaß machen kann, wenn man ein Ziel hat. Wer das Taschengeld-Thema angehen will, findet dafür übrigens wunderbare Spardosen wie die Moses-Einhorn-Sparbüchse, die robust genug für den Alltag mit Kindern sind – und von den Kindern auch wirklich benutzt werden.
Ein Hinweis noch für alle, die den Teenager-Jahren mit gemischten Gefühlen entgegensehen: Irgendwann kommt der Moment, in dem das Kind mehr über sein Taschengeld nachdenkt als seine Eltern über die eigene Altersvorsorge. Das ist der Moment, in dem man stolz sein sollte. Oder zumindest nicht panisch.
Die stillen Kosten: Zeit, Schlaf und Nerven
Die größte Ausgabe ist nicht das Geld – es ist die Energie. Forschende der University of Warwick haben 2019 herausgefunden, dass die Schlafqualität von Eltern noch bis zu sechs Jahre nach der Geburt eines Kindes spürbar schlechter bleibt als die von Gleichaltrigen ohne Kinder. Sechs Jahre. Wir Eltern haben das nicht als Studie wahrgenommen, sondern als persönliches Schicksal. Meine Frau und ich haben in den ersten Jahren so oft unterbrochen geschlafen, dass wir uns morgens beim Frühstück wie im Nebel gefragt haben, wessen Kind wir da eigentlich gerade füttern.
Dazu kommt die unsichtbare Arbeit, die in der Forschung „Mental Load“ heißt und in der Realität so funktioniert: Man muss nicht nur alles organisieren, man muss sich auch noch daran erinnern, dass man es organisieren muss. Wer hat den Zahnarzttermin gemacht? Wer hat die Geburtstagseinladung beantwortet? Wer hat gemerkt, dass die Turnschuhe zu klein sind, bevor das Kind im Sportunterricht barfuß antreten musste? Studien zum sogenannten Gender Care Gap zeigen seit Jahren: Diese unbezahlte Sorgearbeit hängt noch immer überwiegend an den Müttern – und sie kostet nicht nur Zeit, sondern auch Karriere und manchmal die Nerven.
Und dann ist da noch die Sache mit dem Alter. Eltern mit Anfang 30 spielen auf dem Spielplatz noch Fußball mit. Eltern mit über 40 sitzen auf der Bank, trinken den inzwischen kalten Kaffee und rufen mit einer Stimme, die schon den eigenen Rücken schont: „Bitte nicht so schnell rennen.“ Der Unterschied zwischen den Generationen ist nicht die Liebe zum Kind. Der Unterschied ist der Rücken.
Der ehrliche Kassensturz: Sieben Tipps, die wirklich helfen
Nach all diesen Zahlen und Fallen stellt sich die Frage: Was tun? Ich habe im Laufe der Jahre ein paar Dinge gelernt, die mehr bringen als jede Theorie:
- Einmal im Jahr Familien-Frühjahrsputz für die Finanzen: Alle Fixkosten, Abos und Daueraufträge aufschreiben und gnadenlos hinterfragen. Die Streaming-Abos, die niemand mehr schaut, sind wie die Socken, die niemand mehr anzieht: Man weiß, dass sie da sind, aber man tut nichts dagegen.
- Sparen automatisieren: Geld, das man nie sieht, gibt man auch nicht aus. Ein separates Konto für Kinder-Ausgaben mit festem Dauerauftrag wirkt Wunder – und verhindert, dass der Urlaub am Ende doch wieder das Kindergeld frisst.
- Secondhand als Prinzip, nicht als Ausnahme: Kinderkleidung, Spielzeug, Bücher, sogar Sportausrüstung – gebraucht ist nicht peinlich, sondern schlau.
- Die Steuererklärung ernst nehmen: Betreuungskosten, Handwerkerleistungen, Kinderbetreuung – es gibt mehr absetzbar, als man denkt. Wer unsicher ist, investiert einmal in gutes Wissen, das sich schnell amortisiert. Ein Klassiker, den ich wärmstens empfehlen kann, ist „Das einzige Buch, das du über Finanzen lesen solltest“ – es erklärt die Grundlagen so unterhaltsam, dass man es tatsächlich zu Ende liest, was bei Finanzbüchern keine Selbstverständlichkeit ist.
- Geschenke clever steuern: Geburtstagslisten, gemeinsame Geschenke mehrerer Verwandter und die ehrliche Ansage „Lieber ein Erlebnis als noch ein Spielzeug“ ersparen Berge von Plastik und Geld.
- Ausgabenfallen benennen: Die größte Falle ist nicht der einzelne Kauf, sondern die Summe der vielen kleinen Käufe. Ein wöchentlicher Blick aufs Konto hilft mehr als jeder gute Vorsatz.
- An die Zukunft denken: Auch wenn es sich unrealistisch anfühlt: Irgendwann wird aus dem Kind ein Student. Wer früh einen kleinen Betrag zur Seite legt, muss später nicht in Panik verfallen.
Organisation ist die zweite Sparform
Wer zwei Kinder, zwei Berufe und ein Leben hat, kennt das Chaos der Termine. Der eine ist beim Fußball, der andere beim Schwimmen, irgendwo dazwischen liegt ein Elternabend, und der Zahnarzttermin wurde versehentlich doppelt vergeben. Bei uns war die Rettung simpel und analog: ein Magnetplaner an der Kühlschranktür, auf dem jeder sieht, wer wann wo sein muss. Das klingt banal, spart aber nicht nur Nerven, sondern auch Geld – denn wer den Überblick hat, bucht nicht zweimal und vergisst keine Fristen mehr. Wir nutzen dafür ein Set aus abwischbaren Magnet-Whiteboards für den Kühlschrank mit Wochen-, Monats- und Essensplan – und plötzlich weiß sogar ich, was es heute zu Abend gibt, bevor ich es im Kühlschrank suche.
Warum es sich trotzdem lohnt – gerade als späte Eltern
Nach all dem Klagelied über Kosten und Chaos sei es ehrlich gesagt: Ich würde es jederzeit wieder tun. Und wer spät Eltern wird, hat ein paar stille Vorteile, über die niemand spricht, weil sie nicht in Zahlen passen.
Wer mit über 40 noch einmal ganz von vorne anfängt – mit Fläschchen, Einschlafritualen und dem ersten Schultag –, der bringt eine Gelassenheit mit, die man mit 25 schlicht nicht hat. Man hat schon erlebt, dass nicht alles nach Plan läuft, und weiß: Es ist trotzdem gut. Man hat finanziell meist mehr Luft, beruflich mehr Standing und privat mehr Selbstbewusstsein, um auch mal Nein zu sagen – zum Beispiel zum sechsten Spielzeug dieser Woche. Man weiß, dass die Zeit mit den Kindern kostbar ist, und nimmt sich öfter eine Auszeit, weil man den Wert des Moments kennt.
Klar, die Schattenseiten sind real: Man ist nicht mehr der Jüngste, wenn man auf dem Boden spielt (der Boden sagt einem das deutlich), die Großeltern sind nicht mehr die Reservisten von damals, und die Energie ist manchmal knapper als das Geld. Aber dafür hat man etwas, das viele junge Eltern erst mühsam lernen müssen: die Erkenntnis, dass Perfektion überschätzt ist. Das Kind braucht keine teure Erstausstattung, keine Markenklamotten und keinen Hobby-Zirkus. Es braucht Eltern, die da sind – auch wenn sie dabei auf der Bank sitzen, den kalten Kaffee trinken und mit schmerzendem Rücken „Bitte nicht rennen“ rufen.
Und falls sich beim nächsten Kassensturz wieder die Frage stellt, wo das ganze Geld geblieben ist: Ein Blick in die Runde hilft. Es hat sich in zwei Paar Augen verwandelt, die einen anschauen, als wäre man der großartigste Mensch der Welt. Das ist die einzige Anlageform, die niemals an Wert verliert – auch wenn sie den Kontostand gelegentlich in die Knie zwingt.