Versicherungen für Eltern: Diese Absicherungen sind wirklich wichtig – und warum du sie jetzt brauchst, nicht irgendwann
Erwachsene werden. Kinder bekommen. Verantwortung übernehmen. Irgendwann zwischen dem ersten Kaffee um 5:47 Uhr morgens und dem dritten Mal „Aber ich will nicht schlafen!“ am Abend fällt dir vielleicht auf: Du bist jetzt derjenige, der für andere sorgen muss. Nicht mehr Mama und Papa. Sondern du. Willkommen im Club der Eltern, die irgendwann festgestellt haben, dass Versicherungen nicht nur etwas für „andere Leute“ sind.
Und wenn du – wie ich – erst spät Eltern geworden bist, dann hast du vermutlich auch erst spät begriffen, wie ernst das Thema Actually ist. Denn irgendwann, als die Kinder klein waren und der Schlafmangel noch jedes logische Denken verhindert hat, war Versicherung ein Thema, das man aufgeschoben hat. Auf die lange Bank. So wie Steuererklärung, Zahnarzt und der Kellerschrank, in dem seit 2019 eine unidentifizierte Pizza-Trauer lurkt.
Aber jetzt, wo die Kleinen im Schulalter sind – oder vielleicht sogar schon dabei, dir haushoch zu überlegen, wie man richtig gt – jetzt wird es ernst. Denn Eltern zu sein bedeutet nicht nur viel Liebe, viel Lärm und viel Wäsche. Es bedeutet auch: Verantwortung. Und die endet nicht am Sonntagabend.
Warum Versicherungen für Eltern keine Option sind, sondern Pflicht
Hier kommt ein Fakt, der viele überrascht: Laut dem German Institute for Economic Research (DIW Berlin) geben alleinerziehende und Familien mit Kindern signifikant mehr für Gesundheitsvorsorge und Unfallversicherungen aus als kinderlose Haushalte. Das klingt logisch – aber viele Eltern vergessen genau diese Versicherungen, weil sie dachten, die gesetzliche Krankenversicherung reiche völlig aus.
spoiler: Reicht sie nicht.
Die gesetzliche Krankenversicherung deckt vieles ab – aber eben nicht alles. Besonders im Bereich der Zahnbehandlung, der Heilpraktiker oder alternativen Medizin hapert es. Und wenn das Kind plötzlich eine Zahnspange braucht, die nicht von der Kasse übernommen wird, dann bist du bei 3.000 bis 5.000 Euro-blank. Mein Älterer hat vor zwei Jahren eine Zahnspange bekommen – und meine Frau und ich standen uns shortened beim Zahnarzt gegenüber und haben gerechnet. Das war nicht lustig. Aber immerhin haben wir eine private Zusatzversicherung abgeschlossen. Vorher. Wichtig.
Die 5 Versicherungen, die wirklich jede Familie braucht
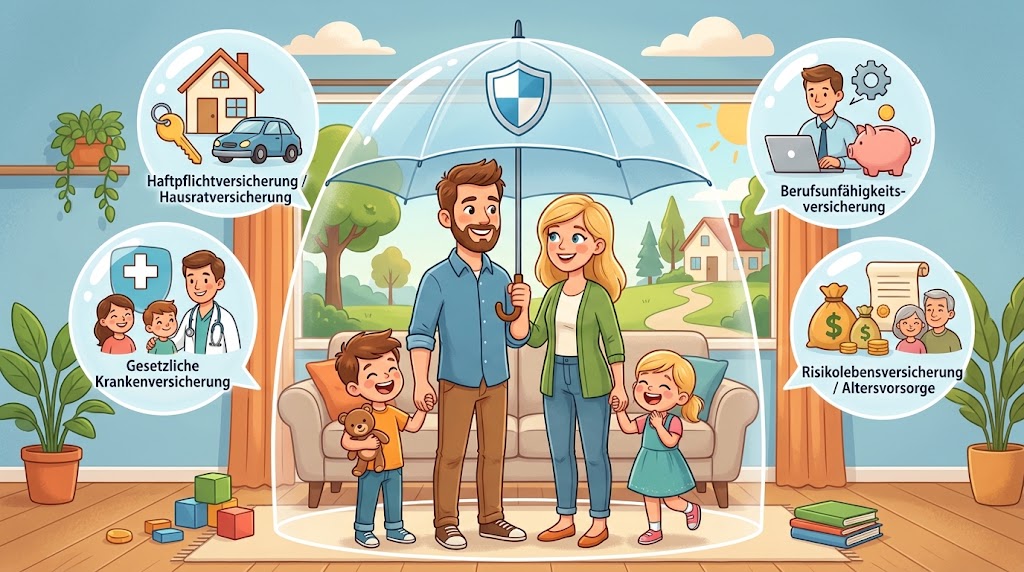
Seien wir ehrlich: Niemand sitzt gerne abends nach einem langen Tag mit schlafenden Kindern am Esstisch und liest Versicherungspolicen. Aber bevor du jetzt in Panik gerätst und alles abschließt, was dir unterkommt, hier die Versicherungen, die wirklich wichtig sind:
1. Berufsunfähigkeitsversicherung – DEIN wichtigster Schutz
Hör zu. Du bist der Hauptverdiener. Oder du bist es zusammen mit deinem Partner. Und wenn du morgen nicht mehr arbeiten kannst – wegen Unfall, Krankheit oder burnout – wer sorgt dann für die Familie? Die gesetzliche Erwerbsminderungsrente? Die liegt laut Deutschem Rentenversicherungsbund durchschnittlich bei gerade einmal 934 Euro im Monat. Für eine Familie mit zwei Kindern. Fass dir mal den Kopf.
Eine BU-Versicherung sichert dein Einkommen ab. Und je jünger und gesünder du beim Abschluss bist, desto günstiger wird sie. Also: Jetzt. Nicht irgendwann. Mein Kumpel Thomas, Vater von drei Kindern, hat sich mit 38 Jahren eine BU zugelegt. Sein Beruf als Handwerker ist risikoreich – und genau deshalb hat er es getan. „Ich dachte, ich hätte noch Zeit“, sagt er. „Aber Zeit hat man nie.“
2. Private Haftpflichtversicherung – Pflicht, nicht Kür
Dein Kind rennt im Supermarkt gegen ein Regal. Der.In der Vase fliegt der teure Schmuck vom Regal. Oder es gibt einen Unfall im Sportverein. Oder es wird das Laptop des Nachbarn beschädigt. Die Haftpflichtversicherung ist die wichtigste Versicherung überhaupt – und gleichzeitig eine der günstigsten. Für eine Familie zahlst du etwa 50 bis 80 Euro im Jahr. Das ist weniger als ein Monatsabo für Streaming-Dienste, die du sowieso nicht mehr nutzt.
Und das Beste: Die police deckt nicht nur Schäden ab, die deine Kinder verursachen. Sondern auch Schäden, die du selbst verursachst. Wie das Mal, als ich beim Umzug das Treppenhaus beschädigt habe. Mein Haftpflicht hat das übernommen. 1.200 Euro. Puh.
3. Privathaftpflicht und Berufshaftpflicht – ja, wirklich beides
Wenn du selbstständig bist oder einen Beruf ausübst, in dem du für Fehler haftest – dann brauchst du eine Berufshaftpflicht. Egal, ob du Arzt, Architekt, Freelancer oder Handwerker bist. Ein einziger Fehler kann dich ruinieren. Und die gesetzliche Haftpflicht greift hier nicht.
Mein Freund Markus, Freelancer im IT-Bereich, hatte vor drei Jahren einen Fall: Ein Kunde behauptete, ein von Markus entwickeltes Programm habe seinen gesamten Datensatz gelöscht. 45.000 Euro Schadenersatzforderung. Markus hatte eine Berufshaftpflicht. Der Fall wurde beigelegt. „Ohne die Versicherung wäre ich bankrott“, sagt er bis heute.
4. Risikolebensversicherung – für den schlimmsten Fall
Kein schönes Thema. Aber ein wichtiges. Was passiert, wenn du morgen nicht mehr da bist? Wer zahlt die Wohnung? Wer sorgt für die Kinder? Eine Risikolebensversicherung – auch Todesfallversicherung genannt – zahlt eine festgelegte Summe an deine Angehörigen, wenn du stirbst. Für Familien mit kleinen Kindern ist das Gold wert.
Die Deutsche Aktuarvereinigung empfiehlt eine Versicherungssumme, die mindestens dem Fünffachen des Jahresnettoeinkommens entspricht. Bei einem Einkommen von 50.000 Euro wären das 250.000 Euro. Das klingt nach viel Geld – aber bei einer Laufzeit von 20 Jahren zahlst du pro Monat etwa 20 bis 40 Euro. depending on your age and health. Das ist weniger als das, was du monatlich für Kaffee ausgibst. Und Kaffee ist wichtig – aber die Zukunft deiner Kinder wichtiger.
5. Unfallversicherung – vor allem für aktive Familien
Kinder fallen. Kinder klettern. Kinder springen von Sachen, von denen sie nicht springen sollten. Und manchmal passiert etwas Ernstes. Eine Unfallversicherung zahlt eine einmalige Geldleistung bei dauerhafter Behinderung oder Invalidität. Besonders wichtig für Familien mit Kleinkindern oder Jugendlichen.
Mein Älterer hat sich vor zwei Jahren den Arm gebrochen – beim Fahrradfahren. Ein benigner Unfall. Aber auch Kleinigkeiten können teuer werden. Die Behandlung, die Physiotherapie, die Krankschreibung – all das wird nicht immer komplett von der Kasse übernommen. Eine Unfallversicherung kann hier helfen. Und sie kostet weniger, als man denkt.
Was du bei Versicherungen unbedingt beachten musst
Bevor du jetzt rennst und alles abschließt, was dir unterkommt: Nimm dir Zeit. Lass dich beraten – aber nicht von einem Verkäufer, der dir sein Produkt andrehen will. Sondern von einem unabhängigen Versicherungsmakler oder einem Honorarberater. Der kostet zwar etwas – aber er verkauft dir nichts, um Provision zu kassieren.
Und wenn du dich selbst einlesen willst, dann kann ich dir dieses Buch empfehlen: „Total ver(un)sichert: Was du mit 18 über Versicherungen wissen solltest, aber mit 30 immer noch nicht weißt“ von Bastian Kunkel. Es erklärt auf verständliche Weise, welche Versicherungen man wirklich braucht und wie man schlechte Beratung erkennt. Perfekt für Eltern, die wenig Zeit haben aber trotzdem informiert sein wollen.
Hier noch ein paar goldene Regeln:
- Vergleichen, vergleichen, vergleichen. Nutze Vergleichsportale wie Check24 oder Verivox. Aber vergiss nicht: Der günstigste Tarif ist nicht immer der beste.
- Verträge immer schriftlich prüfen. Lass dir nichts mündlich versprechen. Alles was gilt, steht im Vertrag.
- Jährlich überprüfen. Dein Lebenssituation ändert sich. Deine Versicherungen sollten das auch.
- Keine Doppelversicherungen abschließen. Prüfe, was deine gesetzliche Krankenversicherung bereits abdeckt.
- Selbstbeteiligung einplanen. Eine höhere Selbstbeteiligung senkt den Beitrag – aber nur, wenn du die Differenz auch auf der hohen Kante hast.
Und was ist mit der Altersvorsorge?
Ach ja. Das Thema, das jeder kennt, aber keiner anfassen will: die Altersvorsorge. Wer als Elternpaar erst spät mit dem Sparen beginnt, hat es schwer. Die Zinseszinsen arbeiten gegen dich. Aber es ist noch nicht zu spät.
Die Deutsche Bundesbank empfiehlt mindestens 10 bis 15 Prozent des Nettoeinkommens für die Altersvorsorge einzusetzen. Klingt viel? Ist es auch. Aber mit einer Kombination aus gesetzlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge (etwa durch ETFs oder eine private Rentenversicherung) kommst du auf ein solides Fundament.
Meine Frau und ich haben vor ein paar Jahren einen Finanzplaner aufgesucht. Das hat uns geholfen, die richtigen Schritte zu machen. Es war anfangs unbequem – aber jetzt schlafen wir besser. Wirklich. Vor allem, weil wir wissen, dass unsere Kinder nicht irgendwann für uns sorgen müssen, sondern ihr eigenes Leben leben können.
Erste Hilfe im家庭 – mehr als nur Versicherungen
Noch ein Tipp, der nicht direkt mit Versicherungen zu tun hat, aber trotzdem wichtig ist: Haltet ein Erste-Hilfe-Set für die Familie bereit. Nicht nur für Notfälle – sondern auch, um euren Kindern beizubringen, wie man in kritischen Momenten reagiert.
Ein gutes Set für Familien findest du zum Beispiel hier: FLEXEO Erste-Hilfe-Set „Family“ – 130-teilige Tragetasche, speziell für Familien und Zuhause. Mit Brandgel, Wundnahtstreifen und Augenspülung. Ideal für Haushalte mit Kindern.
Denn wenn das Kind sich in den Finger schneidet oder sich den Kopf stößt, willst du nicht erst Amazon durchsuchen. Ein gut gefülltes Erste-Hilfe-Set gehört in jede Küche. Und zu einem verantwortungsvollen Familienleben.
Wann solltest du anfangen?
Gestern. Nein, im Ernst: Jetzt. Nicht irgendwann, wenn die Kinder größer sind. Nicht wenn du „mehr Zeit“ hast. Denn die Zeit wird nie kommen. Die richtige Zeit ist immer jetzt.
Setzt euch ein Wochenende lang zusammen – ohne Kinder, ohne Ablenkung – und geht eure Versicherungen durch. Macht eine Liste. Was habt ihr? Was fehlt? Was ist veraltet? Und was ist überflüssig?
Und wenn du allein bist und nicht weißt, wo du anfangen sollst: Fang mit einem Gespräch bei einem unabhängigen Versicherungsmakler an. Die meisten bieten ein kostenloses Erstgespräch an. Das ist besser als gar nichts.
Fazit: Versicherung ist kein Luxus, sondern Verantwortung
Eltern zu sein bedeutet Verantwortung übernehmen. Und Verantwortung bedeutet auch, für den schlimmsten Fall vorbereitet zu sein. Niemand plant einen Unfall, eine Krankheit oder gar den Tod. Aber genau deshalb gibt es Versicherungen.
Es geht nicht darum, in Panik zu geraten. Es geht darum, besonnen zu handeln. Dass du morgens aufstehst, deine Kinder in den Kindergarten oder die Schule bringst und weißt: Falls etwas passiert, ist die Familie abgesichert. Das gibt Sicherheit. Und Sicherheit ist das, was Eltern am meisten brauchen.
Und wenn du jetzt denkst: „Ach, ich schaue mir das später mal an“ – dann erinner dich an diesen Artikel. Und mach es heute. Deine Kinder werden es dir danken. Vielleicht nicht heute. Aber irgendwann.
Noch mehr Infos und hilfreiche Tipps findest du in diesem lesenswerten Buch: Der Familien-Krisenplan: Wasser, Wärme, Licht und Sicherheit – in 16 Schritten vorbereitet, ohne Panik. Denn Vorsorge ist immer besser als Nachsorge – gerade als Familie.