Familienbudget im Griff: So behaltet ihr eure Ausgaben im Blick – ohne den Spaß am Leben zu verlieren
Es ist Sonntagabend, die Kinder schlafen endlich, ihr liegt erschöpft auf dem Sofa und wisst nur eines mit Sicherheit: Der Kontostand ist wieder im roten Bereich – obwohl ihr dieses Mal wirklich nichts Besonderes gekauft habt. Keine neue Kaffeemaschine, kein Wellness-Wochenende, nichts. Nur ein bisschen Lebensmittel, einmal die teure Geburtstagseinladung, der Beitrag für den Schwimmkurs und ein Notfall-Ankauf von Gummistiefeln, weil der Nachwuchs beschlossen hat, dass der Regenpfütze jetzt die große Ehre zuteilwird, ausgiebig erforscht zu werden.
Falls ihr jetzt nickt: Willkommen im Club der Eltern, die spät dran sind – im Leben, in der Elternschaft und ziemlich oft auch mit dem Haushaltsgeld. Diesen Artikel lesen Menschen zwischen Ende dreißig und Mitte fünfzig, die noch kleine Kinder haben, obwohl sie eigentlich schon immer dachten, dass sie in diesem Alter längst ausschlafen, entspannt Kaffee trinken und über Hausbau statt über Hausaufgaben reden würden. Stattdessen sitzen sie auf dem Boden eines Kinderzimmers, bauen die dritte Ritterburg der Woche und fragen sich, wohin das ganze Geld eigentlich verschwindet.
Spoiler: Es verschwindet nicht. Es wird ausgegeben – nur eben in tausend kleinen Portionen, die einzeln harmlos wirken und zusammen den Jahresurlaub kosten. Die gute Nachricht: Man kann dem durchaus beikommen. Und das Beste daran: Es geht ohne Verbotsliste, ohne Verzicht auf alles Schöne und ohne, dass ihr euch wie die eigenen Großeltern fühlt, die aus Prinzip schon kein Licht anschalten. Lasst uns ehrlich und mit einem Augenzwinkern durch die Welt der Familienfinanzen gehen.
Warum wir alle Kontrolle vortäuschen – und die Psychologie dahinter
Kurz nach der Geburt des ersten Kindes, irgendwo zwischen Windeln, Wochenbett und dem vierten Kaffee, habe ich feierlich ein Haushaltsbuch gekauft. Ein richtig hübsches, mit Linien für jeden Monat. Ich war überzeugt, das sei der Anfang eines neuen, erwachsenen Lebens. Sechs Wochen später lag es irgendwo unter Legosteinen begraben, mit genau drei Einträgen: zwei mal „Einkauf“, einmal „Windeln“. Mehr habe ich bis heute nicht geschafft.
Kein Wunder, dass ich nie wusste, wo das Geld blieb. Psychologen nennen das Phänomen, das uns dabei sabotiert, übrigens „Mental Accounting“ – ein Konzept, für das der Ökonom Richard Thaler übrigens den Nobelpreis bekam. Der Clou: Wir behandeln Geld nicht als eine einzige, austauschbare Masse, sondern als viele kleine Töpfe mit festen Zwecken. Das Geld im „Urlaubstopf“ ist heilig, das Geld im „Pappnase-Topf“ – also alles, was spontan und unkontrolliert rausgeht – fühlt sich an wie „gar kein richtiges Geld“. Das ist die psychologische Grundlage dafür, dass wir in einer Woche viermal „nur schnell“ 20 Euro für Kleinigkeiten ausgeben, obwohl wir doch eigentlich gespart hätten.
Dazu kommt die berühmte Gegenwartsverzerrung (Fachleute sagen Present Bias): Unser Gehirn belohnt den sofortigen Konsum deutlich stärker als den abstrakten Nutzen von Erspartem in ferner Zukunft. „Jetzt die teure Markenjeans für den Kurzen kaufen“ fühlt sich besser an als „in zwölf Jahren eine kleine Rücklage für den Führerschein haben“. Und in einer Familie mit kleinen Kindern ist die Verführung besonders groß, weil man nachts um halb elf einfach keine Energie mehr für rationale Entscheidungen hat. Nach dem dritten Anziehen, der dritten Pfütze und dem dritten Drama ist die Selbstkontrolle schlicht aufgebraucht – Hirnforscher nennen das Ego-Depletion. Das ist keine Ausrede, sondern Biologie.
Die nackten Zahlen: Was ein Kind wirklich kostet
Bevor wir zu den Lösungen kommen, ein kurzer Blick auf die Realität, damit wir alle auf derselben Zahlenbasis jammern. Das Statistische Bundesamt hat ausgerechnet, dass ein Kind bis zum 18. Geburtstag durchschnittlich etwa 150.000 bis 165.000 Euro kostet – je nach Alter und Lebensstil sind das rund 700 bis über 1.000 Euro im Monat. Und wer jetzt denkt „Bei uns ist das bestimmt günstiger“, dem sei gesagt: Das habe ich auch gedacht. Bis ich einmal ehrlich alle kleinen Posten zusammengerechnet habe – vom Turnverein über den Bäcker-Stopp nach der Kita bis zu den dritten Gummistiefeln im Jahr.
Wohlgemerkt: Das ist nur das Kind. Ein durchschnittlicher Privathaushalt in Deutschland gab laut den aktuellen Erhebungen rund 3.000 Euro pro Monat allein für Konsum aus – also alles außer Miete, Versicherungen und Co. Bei uns kam zusätzlich ein Umzug, ein neues Familienauto und eine komplette Ausstattung mit Dingen ins Haus, von denen ich vorher nicht mal wusste, dass es sie gibt (Kinderwagen mit dreifachem Federungssystem, wer hätte das gedacht). Das ist die Realität spät gewordener Eltern: Wir haben uns vorher an ein Leben ohne Kinder gewöhnt, in dem der Notgroschen stetig wuchs. Und plötzlich fließt das Geld in einen brausenden Strom aus Windeln, Kitas und Buntstiften.
Interessanterweise gehört dazu auch eine gesellschaftliche Entwicklung, die uns alle betrifft: Die Elternschaft verschiebt sich immer weiter nach hinten. 2024 waren Mütter bei der Geburt ihres ersten Kindes im Schnitt gut 30 Jahre alt, bei fast jeder dritten Geburt ist die Mutter inzwischen 35 oder älter. Väter sind beim ersten Kind im Schnitt sogar jenseits der 33. Wir sind also eine ganze Generation, die erst Karriere, Eigenheim und den eigenen Kühlschrank hatte, bevor sie Windeln wechselt. Das hat Vorteile – mehr Ruhe, mehr Geld, mehr Reife. Und es hat einen Haken: Während unsere Eltern mit 50 schon fast „durch“ waren, stehen wir mit über 40 noch mitten in der Phase, in der ein Teil des Einkommens regelmäßig in Sprösslinge fließt, die dringend eine neue Jacke brauchen, obwohl die alte „nur“ eine Woche alt ist.
Späte Elternschaft: Der Fluch und der Segen
Reden wir kurz ehrlich über das Fühlen, bevor wir übers Zählen sprechen. Spät Eltern zu werden ist einerseits ein Privileg: Man hat meist schon etwas aufgebaut, kennt sich selbst besser, hat gelernt, dass die eigenen Eltern doch nicht alles falsch gemacht haben. Man ist gelassener, finanziell solider und emotional stabiler als mit 25. Ich kenne das aus meinem eigenen Alltag, und ich sehe es bei Freunden, die mit Anfang zwanzig Kinder bekamen und sich wundern, wie entspannt wir „Alten“ manche Dinge nehmen, die sie damals in den Wahnsinn getrieben haben.
Andererseits hat die späte Elternschaft eine gnadenlose Kehrseite, die kaum jemand thematisiert: Die Sandwich-Position. Auf der einen Seite stehen die eigenen Eltern, die langsam Hilfe brauchen, Arzttermine, Einkaufsbegleitung, manchmal mehr. Auf der anderen Seite stehen kleine Kinder, die dieselbe Aufmerksamkeit fordern – und dazwischen hängt man selbst, beruflich im anspruchsvollsten Jahrzehnt, und schaut auf das Konto, das beides gleichzeitig stemmen soll. Ein Freund von mir sagte neulich treffend: „Ich bin gleichzeitig Sohn, Vater, Versorger und Taxiunternehmer – aber nur für einen Job davon bekomme ich Gehalt.“
Dazu kommt der realistische Blick in die Zukunft: Wenn die Kinder irgendwann studieren, sind wir Rentennähe. Das heißt, wir sparen gleichzeitig für das Studium des Nachwuchses, für die eigene Altersvorsorge und für die Pflege der eigenen Eltern – drei Baustellen, die sich nur schwer unter einen Hut bringen lassen. Das ist der Preis der späten Elternschaft, und er ist es wert. Aber er verlangt, dass wir uns intensiver mit den eigenen Finanzen beschäftigen als die Generationen vor uns. Und genau dabei helfen die folgenden Werkzeuge.
Der Kassensturz: Wie ihr herausfindet, wo das Geld wirklich hinfließt
Der erste Schritt ist unbequem, aber unvermeidlich: Ihr müsst vier Wochen lang aufschreiben, was rausgeht. Ja, ich weiß, das klingt nach Hausaufgaben. Ja, ich habe es selbst erst geschoben. Und ja, es ist der einzige Weg, der wirklich funktioniert, weil alles andere auf Vermutungen beruht.
Wir haben es damals mit einer simplen Tabelle gemacht, aber es geht auch analog: Ein schlichtes Haushaltsbuch mit Spalten für Einnahmen und Ausgaben reicht völlig. Kein Schnickschnack, kein Budget-Philosophie-Seminar – einfach notieren. Nach vier Wochen hat man dann den großen Aha-Moment: Bei uns waren es die kleinen Dauerbrenner – der wöchentliche Bäckerbesuch nach dem Sport, die „Kleinigkeiten“ aus dem Drogeriemarkt, die Abos für Streamingdienste, die niemand mehr schaut, und die gefühlte Hälfte der Lebensmittel, die in der Biotonne landete, weil der Nachwuchs sich dann doch anders entschieden hatte. Allein das Bewusstsein dafür hat unsere Ausgaben spürbar sinken lassen, ohne dass wir irgendetwas „verboten“ hätten.
Wer mag, kann dabei auf bewährte Modelle zurückgreifen. Die 50/30/30- oder 50/30/20-Regel besagt, dass etwa 50 Prozent des Nettoeinkommens für Fixkosten, 30 Prozent für den Spaß und der Rest fürs Sparen da sein sollten. Das „Drei-Konten-Modell“, das die Macher von Finanzfluss in ihrem Buch „Das einzige Buch, das du über Finanzen lesen solltest“ populär gemacht haben, geht noch einen Schritt weiter: Ein Girokonto fürs Leben, ein Tagesgeldkonto für den Notgroschen und ein Depot für die Zukunft. Besonders das Tagesgeldkonto ist bei uns das heimliche Herz der Familienfinanzen geworden – denn erst, wenn ein Notgroschen von drei bis vier Nettogehältern steht, hört das flaue Gefühl im Magen beim Blick auf die Kontobewegungen auf.
Budgets, die wirklich funktionieren – auch bei Kinderchaos
Der größte Fehler, den wir alle am Anfang machen, ist die Überambition. Man plant ein Budget bis auf den letzten Cent, um es nach drei Tagen zu zerreißen, weil das Kind krank ist, das Auto Werkstatt braucht und die Schwiegermutter Geburtstag hat. Budgets, die zu starr sind, scheitern – nicht an uns, sondern am Leben.
Was stattdessen funktioniert, ist das Prinzip „Einmal einrichten, dann laufen lassen“. Statt jeden Einkauf zu hinterfragen, setzt man feste Daueraufträge: Am Monatsanfang fließt automatisch Geld aufs Tagesgeldkonto („Pay yourself first“ – ihr bezahlt euch selbst, bevor irgendwer anderes drankommt), dann auf die Rücklagenkonten für Jahresposten wie Versicherungen, Steuern oder Weihnachtsgeschenke, und erst der Rest ist fürs Leben da. Was dann noch übrig ist, darf bedenkenlos ausgegeben werden – ohne schlechtes Gewissen, ohne Kontrolle, ohne Drama. Das ist der Trick: Das schlechte Gewissen ist der größte Sparfresser, denn wer sich ständig einschränkt, gönnt sich irgendwann überteuerten Ausgleich.
Eine Freundin von mir hat dafür ein System mit physischen Umschlägen aufgebaut, ein bisschen wie früher, als Oma die „Haushaltskasse“ in der Schublade hatte. Es gibt einen Umschlag für Kita, einen für Sport, einen für Geburtstagsgeschenke. Klingt niedlich, funktioniert aber erstaunlich gut, weil man den physischen Bestand sieht und spürt – und weil die Kinder den Umschlag mit dem Notgroschen nicht stumm auf dem Handy plündern können. Wer es digitaler mag, nutzt eine Budget-App. Auch hier gilt: Kein Perfektionismus. Eine einfache App, die Ausgaben kategorisiert, schlägt jedes ausgefeilte System, das man nach zwei Wochen nicht mehr pflegt.
Die stillen Budgetfresser: Abos, Kleidung und die teure „Kleinigkeit“
Wenn ihr euren vierwöchigen Kassensturz macht, werdet ihr sie finden, die stillen Fresser. Bei uns waren es drei große Gruppen, und über jede lohnt sich ein ehrlicher Blick, weil man dort mit erstaunlich wenig Mühe richtig viel rausholen kann.
Erstens: die Abos. Streaming, Musik, Fitnessstudio (das wir mit zwei kleinen Kindern im Schnitt viermal im Jahr von innen sahen), Handyverträge, Zeitschriften – all das läuft im Dauerauftrag durch und wird selten hinterfragt. Eine Stunde Zeit zum Gegenrechnen hat uns monatlich über 60 Euro gespart, nur durch kündigen, verhandeln und auf ein Familienangebot wechseln. Nicht spektakulär, aber jeden Monat – und aufs Jahr gerechnet eine ordentliche Summe, für die es deutlich schönere Dinge gibt als einen Video-Stream, den eh niemand mehr schaut.
Zweitens: die Kinderkleidung. Wir sind ehrlich: Der Nachwuchs wächst aus Kleidung heraus wie aus einer Verpflichtung, der er entkommen will. Neue Markenkleidung im Schnelldurchlauf ist ein Geldverbrenner der Extraklasse. Die Lösung heißt Second Hand – Flohmärkte, Eltern-Kind-Tauschbörsen, Online-Kleiderkreisel. Bei uns läuft der Nachwuchs in Klamotten, die drei Kinder vor ihm schon getragen haben, und sieht dabei aus wie aus dem Katalog. Und die Eltern-Bekanntschaft, die uns die ausgemusterte Winterausstattung weitergibt, freut sich über ein Stück Kuchen als Gegenleistung. So spart man im Jahr dreistellige Beträge, ohne dass irgendjemand darauf verzichten muss.
Drittens: die Lebensmittel. Nicht, weil wir zu viel kaufen würden – sondern weil wir einkaufen, wenn die Nerven leer sind. Wocheneinkauf am Samstagvormittag mit zwei quengelnden Kindern ist die teuerste Art einzukaufen, die die Menschheit kennt. Wer es schafft, den Großeinkauf ohne Nachwuchs zu erledigen (oder wenigstens mit einer festen Liste), spart mühelos. Dazu gehört für uns die Regel „Niemals hungrig einkaufen“ und der Mut, bei den Lieblingsprodukten der Kinder die Hausmarke zu nehmen – die Kinder merken es sowieso nur, wenn sie die Verpackung sehen.
Kinder und Geld: Die beste Investition ist Vorbild
Ein Familienbudget, das nur von den Eltern gehütet wird, ist wie ein Geheimrezept, das keiner kennt. Irgendwann sollte der Nachwuchs verstehen, dass Geld nicht unendlich ist und dass nicht jeder Wunsch sofort erfüllbar ist – gerade dann, wenn die eigene Energie für lange Erklärungen fehlt.
Das Deutsche Jugendinstitut empfiehlt, spätestens zur Einschulung das erste Taschengeld zu zahlen – regelmäßig, fest vereinbart und nicht als Belohnung oder Strafe, sonst verpufft der Lerneffekt. Die Empfehlung des Instituts ist dabei erstaunlich entspannt: Es kommt nicht auf die Höhe an, sondern auf die Regelmäßigkeit und die Freiheit. Wer als Kind einmal selbst erlebt hat, wie schnell zehn Euro weg sind, wenn man sie nicht einteilt, entwickelt ein anderes Verhältnis zum Geld als jemand, der nie etwas ausprobieren durfte. Ein Kollege erzählte mir, wie er seinen Kindern ein Drei-Gläser-System eingeführt hat: ein Glas zum Ausgeben, ein Glas zum Sparen, ein Glas zum Teilen. Klingt simpel – aber wer gelernt hat, mit Taschengeld zu jonglieren, hat später weniger Angst vor dem Kontoauszug.
Für die Großen unter den Kleinen – also unsere Kinder im Grundschulalter – gibt es übrigens hervorragende Bücher, die Geldthemen so erklären, dass auch wir Eltern etwas lernen. „Mein Geld, dein Geld“ von Mike Schäfer erklärt beispielsweise kindgerecht, woher das Geld kommt, was Zinsen und Steuern sind und warum man nicht alles sofort ausgeben sollte – ohne dass es nach dem dritten Kapitel in der Ecke landet, weil es zu verschult ist. Und falls ihr das Thema selbst nochmal von vorne aufrollen wollt: Es ist nie zu spät, sich einmal bewusst mit den eigenen Finanzen auseinanderzusetzen. Genau dafür gibt es gute Ratgeber – manche klingen zwar nach trockener Materie, sind aber überraschend unterhaltsam.
Vom Sparen zum Gestalten: Was wir uns gönnen dürfen
Nach allem Sparen und Strukturieren kommt jetzt der wichtigste Teil, und der klingt fast wie eine Widerlegung des ganzen Artikels: Ein Familienbudget ist kein Selbstzweck. Es soll nicht darum gehen, jeden Cent zu horten und die Kinder in eine Sparsamkeit zu erziehen, die an geistige Umnachtung grenzt. Es geht darum, die Finanzen so zu ordnen, dass ihr euch die Dinge leisten könnt, die euch wirklich wichtig sind – ohne schlechtes Gewissen.
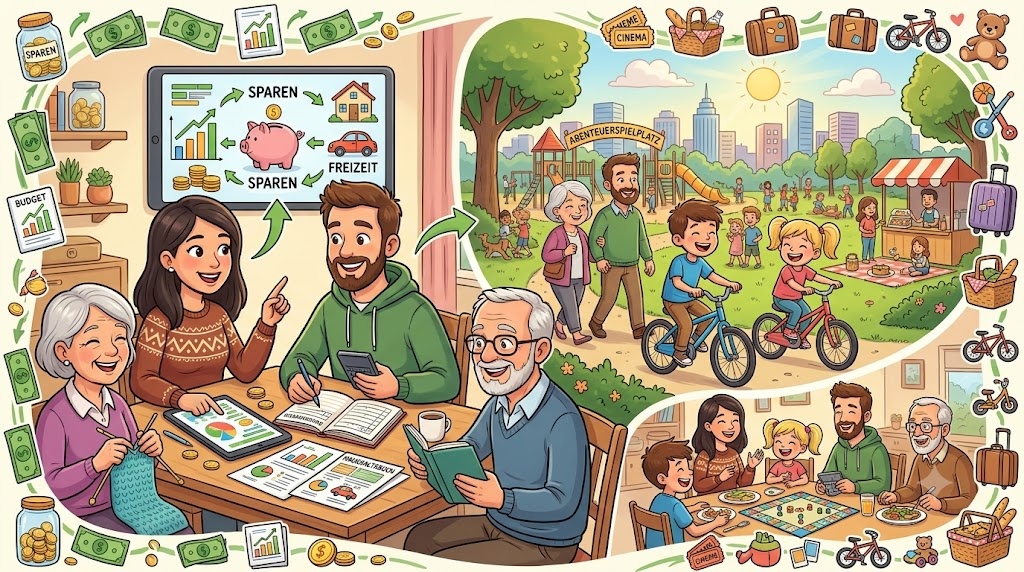
Bei uns ist das zum Beispiel ein Familienurlaub pro Jahr, in dem auch die Omas ein paar Tage dabei sind (Baby-Urlaub mit zusätzlichen Händen, das ist die beste Erfindung der Menschheit). Eine befreundete Familie spart dafür das ganze Jahr auf einen gemeinsamen Abend pro Monat ohne Kinder – bezahlte Babysitterin, Restaurant, ein Stück Leben wie früher. Beides kostet Geld. Und beides ist es wert, weil es genau die Momente schafft, für die man eigentlich Familie gegründet hat.
Die Psychologie hat dafür einen schönen Begriff: Glück entsteht nicht aus möglichst vielen Dingen, sondern aus Erlebnissen und Beziehungen – Menschen gewöhnen sich an materielle Anschaffungen schnell (das nennt man hedonistische Anpassung), aber an schöne Erinnerungen nie. Wer das verinnerlicht, dem fällt das Sparen leichter, weil es nicht als Verzicht daherkommt, sondern als Plan: Das Geld, das nicht in die zwölfte duplizierte Schaufel fließt, wird zum Wochenendausflug, zum Elternabend bei Kerzenlicht oder zur dringend verdienten Massage.
Der Praxischeck: Fünf kleine Schritte für die nächste Woche
Damit aus diesem Artikel nicht nur ein schöner Text wird, sondern etwas passiert, hier ein konkreter Fahrplan für die nächsten Tage – klein genug, um auch mit vollgepacktem Terminkalender zu klappen:
- Notiert sieben Tage lang alle Ausgaben. Egal wie, egal wo – Kassenbon ins Handy fotografieren, in die Tabelle tippen, auf den Zettel schreiben. Der Aha-Effekt wird sich einstellen.
- Checkt alle laufenden Abos und Verträge. Eine Stunde am Abend, wenn die Kinder schlafen, reicht meist für das größte Sparpotenzial.
- Richtet einen Dauerauftrag ein. „Pay yourself first“: Am Gehaltstag automatisch Geld auf das Tagesgeldkonto – so klein, dass es nicht wehtut, aber konsequent.
- Baut einen Notgroschen auf. Erst wenn drei bis vier Nettogehälter auf dem Tagesgeldkonto liegen, fühlt sich das Familienleben finanziell federleicht an. Viele Finanz-Experten empfehlen genau diese Reihenfolge: erst Puffer, dann Anlegen.
- Erzählt euren Kindern von euren Plänen. Nicht in der Sprache des Alarmismus, sondern ganz locker: „Wir überlegen gerade, wie wir uns den Urlaub leisten können“ – das ist die beste Grundlage für den Umgang der nächsten Generation mit Geld.
Das große Ganze: Euer Budget, euer Leben
Am Ende läuft alles auf eine Erkenntnis hinaus, die ich mit den Jahren und mit wachsendem Respekt vor den Familienfinanzen gewonnen habe: Ein gutes Familienbudget ist kein Gefängnis, sondern ein Freiheitsversprechen. Es nimmt die gefühlte Unsicherheit, die uns nachts wach liegen lässt, und macht aus dem Geld eine planbare Ressource – für die Zukunft der Kinder, für die Sorge um die eigenen Eltern und für die eigenen Träume, die mit über 40 ja noch lange nicht ausgeträumt sind.
Ja, wir sind später dran als unsere Eltern. Ja, wir jonglieren mit mehr Baustellen gleichzeitig. Und ja, manchmal verschwindet das Geld immer noch schneller, als uns lieb ist – zuletzt erst wieder bei den Gummistiefeln Nummer drei. Aber wir sind auch reifer, ruhiger und besser organisiert als jede Elterngeneration vor uns. Und wir haben gelernt, dass man über Geld durchaus reden darf – auch mit sich selbst, am besten bei einem guten Kaffee, während die Kinder im Schlafzimmer friedlich schnarchen und das Budget für den Monat gerade wieder mal aufgeht. Das ist mehr, als viele glauben. Und es ist ein guter Anfang.